
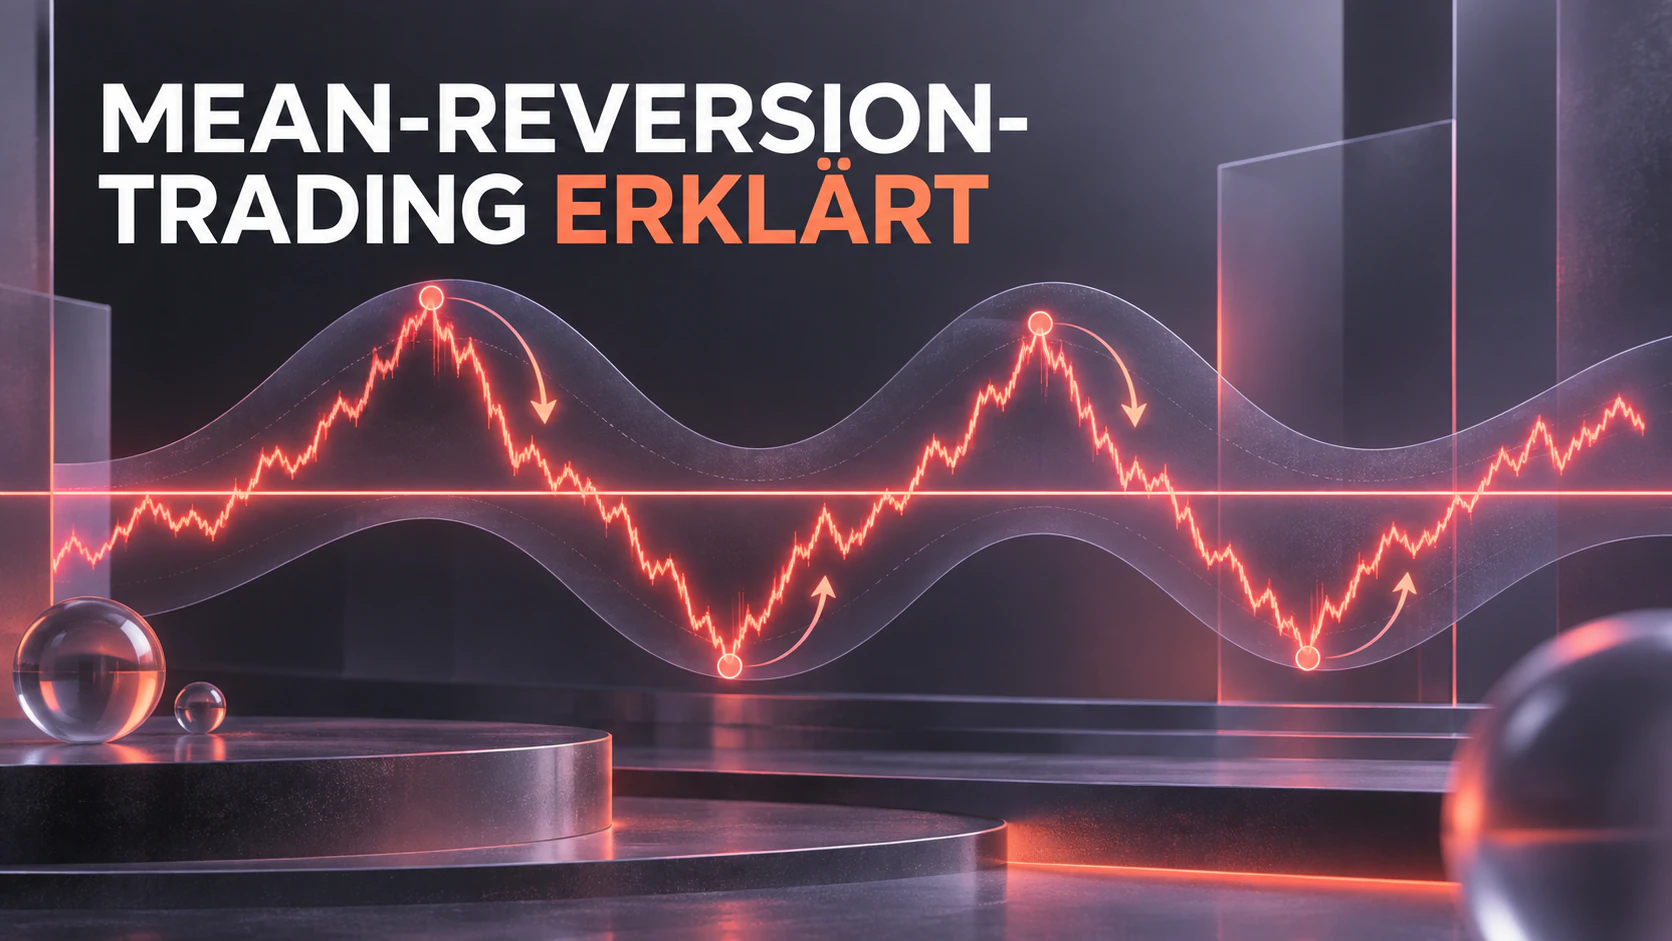
Finanzmärkte bewegen sich nicht immer dauerhaft in eine Richtung. Manche Preise, Renditen, Bewertungskennzahlen und Spreads zwischen Vermögenswerten neigen dazu, nach einer deutlichen Abweichung von ihrem üblichen Bereich zu einem langfristigen Mittelwert zurückzukehren. Handelsansätze, die dieses Verhalten nutzen wollen, werden als Mean-Reversion-Strategien bezeichnet.
Die zentrale Annahme lautet, dass eine extreme Bewegung nicht zwangsläufig den Beginn eines dauerhaften Trends darstellt. Sie kann das Ergebnis eines vorübergehenden Ungleichgewichts zwischen Angebot und Nachfrage sein. Fällt ein Preis deutlich unter seinen normalen Bereich, kann ein Händler eine Long-Position eröffnen. Steigt er ungewöhnlich weit über den Referenzwert, kommt ein Verkauf oder eine Short-Position infrage. Die Position wird geschlossen, sobald sich der Preis oder Spread wieder dem geschätzten Gleichgewicht nähert.
Mean Reversion bedeutet jedoch nicht, dass jeder Kursrückgang von einer Erholung gefolgt wird oder jeder Anstieg korrigiert werden muss. Der Mittelwert selbst kann sich verändern, und eine historisch stabile Beziehung kann dauerhaft zusammenbrechen. Eine belastbare Strategie muss daher klären, ob die untersuchte Reihe tatsächlich mittelwertrückkehrend ist, wie schnell die Rückkehr erfolgt und ob die aktuelle Bewegung eine vorübergehende Abweichung oder einen strukturellen Wandel darstellt.
Mean Reversion und Momentum
Mean-Reversion- und Momentum-Strategien beruhen auf gegensätzlichen Vorstellungen vom Marktverhalten.
Momentum-Strategien gehen davon aus, dass eine bestehende Richtung anhalten kann. Sie kaufen typischerweise Vermögenswerte mit zuletzt starker Entwicklung und verkaufen schwächere Instrumente. Mean-Reversion-Strategien erwarten dagegen, dass übermäßige Bewegungen korrigiert werden, und suchen nach Preisumkehrungen oder einer Verengung von Spreads.
Mean Reversion funktioniert häufig besser in seitwärts verlaufenden Märkten mit relativ stabiler Liquidität. Momentum profitiert eher von anhaltenden, gerichteten Bewegungen. Wechselt ein Markt plötzlich von einer Handelsspanne in einen starken Trend, kann eine Mean-Reversion-Strategie mehrere Verluste in Folge erleiden.
Beide Effekte können beim selben Vermögenswert auftreten, weil sie auf unterschiedlichen Zeithorizonten wirken. Ein Instrument kann über mehrere Monate einen Aufwärtstrend aufweisen und gleichzeitig nach einer kurzfristig überkauften Phase für einige Tage zurückfallen.
Wie lässt sich Mean Reversion prüfen?
Eine rein visuelle Betrachtung des Charts reicht nicht aus. Dass ein Preis in der Vergangenheit mehrfach zu seinem gleitenden Durchschnitt zurückgekehrt ist, beweist nicht, dass dieses Verhalten bestehen bleibt. Quantitative Analysen kombinieren deshalb statistische Tests, Schätzungen der Rückkehrgeschwindigkeit und eine wirtschaftliche Begründung.
Der erweiterte Dickey-Fuller-Test, kurz ADF-Test, wird häufig verwendet, um eine Zeitreihe auf eine Einheitswurzel zu prüfen. Kann die Einheitswurzelhypothese nicht verworfen werden, ähnelt die Reihe möglicherweise einem Random Walk. Ihre Ablehnung liefert Hinweise auf Stationarität und eine potenzielle Rückkehr zum Mittelwert.
Statistische Signifikanz allein macht eine Reihe jedoch noch nicht handelbar. Eine Variable kann stationär sein, aber so langsam zurückkehren, dass eine Position nach Berücksichtigung der Kapitalbindung und Transaktionskosten unpraktisch wird.
Auch der Hurst-Exponent kann das Verhalten einer Zeitreihe einordnen. Ein Wert nahe 0,5 wird meist mit einem Random Walk verbunden. Werte unter 0,5 können auf Antipersistenz und Mean Reversion hindeuten, während Werte über 0,5 eine stärkere Trendpersistenz nahelegen. Da das Ergebnis von Berechnungsmethode, Stichprobe und Datenfrequenz abhängt, eignet sich der Hurst-Exponent eher als Filter denn als eigenständiges Handelssignal.
Die Halbwertszeit der Mean Reversion schätzt, wie lange es dauert, bis sich eine Abweichung um die Hälfte reduziert. Diese Kennzahl hilft bei der Wahl des Beobachtungsfensters, der erwarteten Haltedauer und der Beurteilung der Kapitaleffizienz. Eine Reihe kann statistisch stationär sein und dennoch ungeeignet für eine kurz- oder mittelfristige Strategie, wenn die Normalisierung mehrere Jahre dauert.
Typische Mean-Reversion-Strategien
Bollinger-Bänder platzieren auf Grundlage der Volatilität eine obere und eine untere Grenze um einen gleitenden Durchschnitt. Händler können nach einer möglichen Umkehr suchen, wenn der Preis ein äußeres Band überschreitet und anschließend wieder in den Bereich zurückkehrt.
Während eines starken Trends kann sich der Preis jedoch lange entlang eines Bandes bewegen. Eine Berührung oder Überschreitung ist deshalb kein ausreichender Beweis für eine bevorstehende Umkehr. Trend-, Volatilitäts- und Stationaritätsfilter können die Signalqualität verbessern.
Der Relative-Stärke-Index, kurz RSI, wird ebenfalls eingesetzt, um kurzfristige Extremzustände zu erkennen. Ein niedriger RSI kann intensiven Verkaufsdruck anzeigen, während ein hoher Wert auf übermäßige Käufe hindeuten kann. Überverkaufte oder überkaufte Bedingungen erzwingen jedoch keine sofortige Umkehr. Auch Marktstruktur und Volatilitätsregime sollten berücksichtigt werden.
Beim Pair Trading wird Mean Reversion auf die Beziehung zwischen zwei Vermögenswerten angewendet. Weitet sich der Spread zwischen wirtschaftlich verbundenen Instrumenten ungewöhnlich stark aus, kann die Strategie den relativ schwachen Vermögenswert kaufen und den starken verkaufen. Anschließend wird auf eine erneute Verengung des Spreads gewartet.
Entscheidend ist nicht eine einfache Korrelation, sondern eine stabilere langfristige Beziehung, die häufig mithilfe von Kointegrationstests untersucht wird. Zwei Vermögenswerte können zeitweise stark korreliert sein und sich dennoch dauerhaft auseinanderentwickeln, wenn sich ihre wirtschaftlichen Grundlagen verändern.
Der Z-Score misst, wie viele Standardabweichungen der aktuelle Spread von seinem gleitenden Mittelwert entfernt ist. Eine Strategie kann beim Überschreiten eines festgelegten Schwellenwerts einsteigen, die Position in der Nähe des Mittelwerts schließen und einen Verlust begrenzen, wenn die Abweichung weiter zunimmt.
Diese Schwellenwerte sollten nicht unverändert auf jeden Markt übertragen werden. Sie müssen an die Eigenschaften der Vermögenswerte, die Datenfrequenz, die Volatilität, die Liquidität, die Ausführungskosten und die Ergebnisse außerhalb der ursprünglichen Stichprobe angepasst werden.
Wo tritt Mean Reversion auf?
Mittelwertrückkehrendes Verhalten kann bei Devisenkreuzen, Zinsdifferenzen, Beziehungen innerhalb der Zinsstrukturkurve, Terminspreads von Rohstoffen und Portfolios wirtschaftlich verbundener Aktien auftreten. Ein relativer Spread kann stabiler sein als der absolute Preis eines einzelnen Vermögenswerts, weil er gemeinsame Markteinflüsse teilweise herausfiltert.
Der Rückkehrmechanismus unterscheidet sich jedoch je nach Anlageklasse. Der Kursrückgang einer Aktie kann eine echte Verschlechterung des Unternehmens widerspiegeln und keine vorübergehende Fehlbewertung sein. Rohstoffpreise können sich normalisieren, wenn das Angebot auf hohe oder niedrige Preise reagiert, doch dieser Prozess kann Monate oder Jahre dauern.
Kreditspreads können sich unter normalen Bedingungen verengen, sich während einer Krise aufgrund steigender Ausfallrisiken aber weiter ausweiten. Eine Strategie sollte deshalb auf einer nachvollziehbaren wirtschaftlichen Logik beruhen und nicht nur auf einem optisch überzeugenden historischen Muster.
Die wichtigsten Risiken
Das größte Risiko besteht darin, dass sich der Mittelwert verändert. Eine Unternehmensfusion, neue Regulierung, eine geldpolitische Wende, eine Veränderung des Geschäftsmodells oder ein Angebotsschock können eine zuvor stabile Beziehung ungültig machen. Der Markt ist dann nicht nur vorübergehend vom alten Gleichgewicht entfernt, sondern sucht möglicherweise ein neues.
Auch ein Regimewechsel stellt eine erhebliche Gefahr dar. Wird aus einem Seitwärtsmarkt ein starker Trend, kann sich ein bereits extrem wirkender Preis noch weiter vom früheren Durchschnitt entfernen. Das wiederholte Aufstocken einer Verlustposition kann aus einem kontrollierbaren Verlust einen erheblichen Schaden machen.
Die Überfüllung einer Strategie muss ebenfalls berücksichtigt werden. Halten viele Marktteilnehmer ähnliche Relative-Value-Positionen und müssen gleichzeitig aussteigen, können sich Spreads rasch ausweiten, während die Liquidität abnimmt. Eine statistisch begründete Beziehung kann große Verluste verursachen, bevor sie sich wieder stabilisiert.
Transaktionskosten dürfen ebenfalls nicht vernachlässigt werden. Mean-Reversion-Strategien handeln unter Umständen häufig, während Pair Trading zwei Positionen gleichzeitig verwalten muss. Gebühren, Geld-Brief-Spannen, Slippage, Finanzierungskosten und Wertpapierleihgebühren können die theoretische Rendite erheblich verringern.
Einen robusteren Prozess aufbauen
Ein belastbarer Prozess beginnt mit einer klaren wirtschaftlichen Hypothese. Anschließend werden geeignete Daten ausgewählt, Stationarität oder Kointegration geprüft, die Halbwertszeit geschätzt und Regeln für Einstieg, Ausstieg, Verlustbegrenzung und Positionsgröße festgelegt.
Historische Simulationen dürfen keine zukünftigen Informationen verwenden und sollten realistische Ausführungsbedingungen einbeziehen. Tests außerhalb der Stichprobe, rollierende Validierungen und Stressszenarien helfen zu erkennen, ob die Ergebnisse nur von einem besonders günstigen Zeitraum abhängen.
Nach der Umsetzung müssen Stationarität, Halbwertszeit, Spread-Volatilität und die zugrunde liegende wirtschaftliche Beziehung kontinuierlich überwacht werden. Verschlechtern sich diese Eigenschaften, kann eine Reduzierung des Risikos oder eine Unterbrechung des Handels sinnvoller sein als die Annahme, dass der alte Mittelwert zwangsläufig zurückkehrt.
Die Positionsgröße sollte von der Volatilität des Spreads und dem maximal akzeptablen Verlust abhängen. Ein statistischer Stop-Loss kann den Schaden begrenzen, wenn die Abweichung den vom Modell vorgesehenen Bereich überschreitet. Eine der gefährlichsten Annahmen besteht darin, einen wachsenden Verlust automatisch als immer bessere Einstiegsmöglichkeit zu betrachten.
Mean Reversion bietet einen systematischen Rahmen zur Analyse von Marktabweichungen, garantiert aber keine Umkehr. Eine erfolgreiche Umsetzung erfordert überprüfbare statistische Beziehungen, eine fundierte wirtschaftliche Begründung, realistische Ausführungsannahmen und eine konsequente Risikokontrolle. Das Ziel besteht nicht darin, jeden Kursrückgang zu kaufen, sondern ein messbares Ungleichgewicht zu identifizieren, dessen strukturelle Grundlage weiterhin gültig ist, das sich innerhalb eines praktikablen Zeitraums korrigieren kann und dessen Risiko klar begrenzt ist.
Dieser Inhalt dient ausschließlich Bildungs- und Informationszwecken und stellt keine Anlageberatung dar. Historische Beziehungen können sich verändern, und jede Handelsstrategie ist mit Verlustrisiken verbunden.