
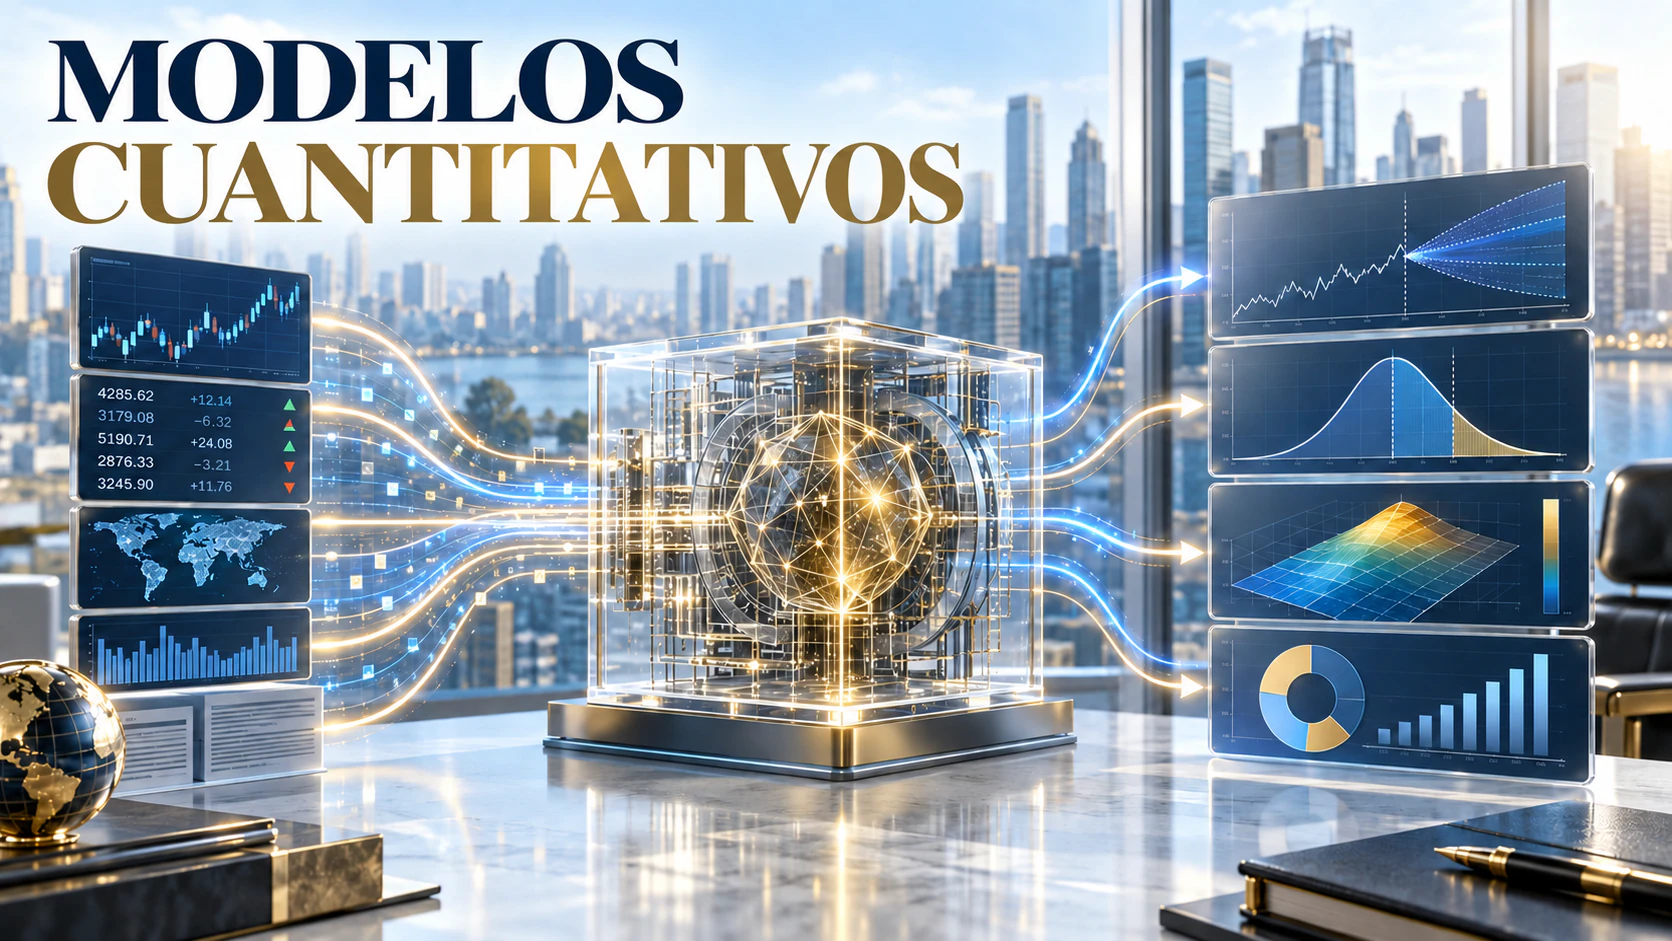
Los mercados financieros generan enormes cantidades de datos todos los días. Sin embargo, disponer de más información no garantiza automáticamente mejores decisiones. Los tipos de interés cambian, los precios de los activos fluctúan, los resultados empresariales evolucionan y los acontecimientos inesperados pueden transformar las condiciones del mercado en muy poco tiempo.
Los modelos cuantitativos ayudan a organizar esta complejidad al convertir los datos financieros en estimaciones, previsiones y mediciones de riesgo que pueden analizarse de forma sistemática.
Un modelo financiero cuantitativo es un marco estructurado que utiliza matemáticas, estadística y métodos computacionales para estudiar variables financieras. Entre sus datos de entrada pueden encontrarse el crecimiento de los ingresos, los costes operativos, los flujos de caja, la inflación, los tipos de interés, los precios de los activos, la calidad crediticia y la volatilidad del mercado.
A continuación, el modelo aplica fórmulas, distribuciones de probabilidad, análisis de regresión, algoritmos de optimización o simulaciones para estimar las relaciones entre esas variables. Su objetivo no consiste únicamente en producir una cifra. Un modelo bien diseñado también permite comprender qué podría ocurrir, qué factores influyen en el resultado y cómo cambiaría ese resultado si se modificaran los principales supuestos.
## Cómo funciona un modelo cuantitativo
La mayoría de los modelos cuantitativos contiene cuatro elementos fundamentales: datos de entrada, supuestos, lógica de cálculo y resultados.
Los datos de entrada pueden incluir precios históricos de mercado, estados financieros, indicadores económicos, registros de operaciones o información de clientes. Los supuestos definen las condiciones bajo las que funciona el modelo, como una tasa de crecimiento prevista, una tasa de descuento, una probabilidad de impago o un determinado nivel de volatilidad.
La capa de cálculo conecta estos elementos mediante relaciones matemáticas o algoritmos. Los resultados pueden adoptar la forma de una valoración empresarial, una previsión de ingresos, una rentabilidad esperada, una probabilidad de impago, una estimación del riesgo de una cartera o una necesidad futura de capital.
Los modelos también pueden comparar distintos escenarios. En lugar de depender de una única previsión, una organización puede analizar un escenario base, uno optimista y otro adverso. De este modo, puede observar cómo afectarían a sus resultados los cambios en los tipos de interés, las ventas, el coste de financiación o las condiciones generales del mercado.
## Análisis de inversiones y construcción de carteras
Las empresas de inversión utilizan modelos cuantitativos para evaluar valores e identificar patrones dentro de grandes conjuntos de datos.
Un modelo puede clasificar activos según su valoración, rentabilidad, impulso de precios, volatilidad u otros factores medibles. Esto permite comparar cientos o miles de instrumentos financieros mediante criterios coherentes, en lugar de evaluar cada oportunidad únicamente de forma manual.
Los modelos de cartera también examinan cómo se comportan los activos en conjunto. Un activo puede parecer arriesgado de forma aislada y, aun así, contribuir a reducir el riesgo total de una cartera si mantiene una correlación baja con las demás inversiones.
Las técnicas de optimización ayudan a equilibrar la rentabilidad esperada, la volatilidad, la liquidez, los límites de concentración y otras restricciones. No obstante, el modelo no sustituye el criterio profesional. Su función es facilitar una evaluación sistemática de si una hipótesis de inversión continúa siendo válida en diferentes activos y condiciones de mercado.
## Valoración y planificación financiera empresarial
Los modelos cuantitativos desempeñan un papel central en la elaboración de presupuestos, la previsión de flujos de caja, la evaluación de proyectos, la valoración de empresas y la asignación de capital.
Por ejemplo, un modelo de flujos de caja descontados calcula el valor de una inversión a partir de los flujos futuros previstos, ajustados por el valor temporal del dinero y el nivel de riesgo. La dirección puede modificar los supuestos sobre crecimiento de ventas, márgenes operativos, costes de financiación o inversiones de capital para observar cómo influye cada variable en la valoración final.
Los modelos basados en factores operativos conectan los resultados financieros con la actividad real de la empresa. Un minorista puede relacionar su previsión de ingresos con el tráfico de clientes, la tasa de conversión y el valor medio de compra. Un fabricante puede vincular sus previsiones de beneficios con el volumen de producción, los precios de las materias primas, los costes energéticos y la utilización de su capacidad.
Este enfoque permite comprender los mecanismos económicos que producen una previsión, en lugar de tratar la cifra final como un objetivo aislado.
## Gestión de riesgos y pruebas de resistencia
La gestión de riesgos es una de las aplicaciones más importantes de los modelos cuantitativos. Los bancos, las aseguradoras y las gestoras de activos los utilizan para analizar el riesgo crediticio, de mercado, de liquidez y operativo.
Los modelos de riesgo crediticio estiman la probabilidad de que un prestatario incumpla sus obligaciones y la pérdida que podría producirse en ese caso. Los modelos de riesgo de mercado miden las posibles pérdidas derivadas de cambios en los tipos de interés, las divisas, las acciones o las materias primas. Los modelos de liquidez evalúan si una institución puede cumplir sus compromisos tanto en condiciones normales como en situaciones adversas.
Las pruebas de resistencia simulan escenarios graves pero posibles, como una recesión, una subida repentina de los tipos, una caída del mercado o una reducción del acceso a la financiación. Su objetivo no es predecir con exactitud la próxima crisis, sino detectar vulnerabilidades antes de que resulten difíciles de controlar.
## Modelos cuantitativos aplicados al trading
En el trading, estos modelos pueden analizar datos del mercado, generar señales, calcular costes de ejecución y determinar el tamaño de las posiciones. Los sistemas informáticos pueden supervisar numerosos instrumentos simultáneamente y detectar relaciones que serían difíciles de identificar mediante un análisis manual.
Sin embargo, un buen resultado en una simulación histórica no garantiza el mismo rendimiento en el futuro. Cuando un modelo se ajusta repetidamente para explicar los datos pasados, puede producirse un sobreajuste. En ese caso, el sistema aprende ruido aleatorio en lugar de una relación financiera duradera.
La estructura del mercado también cambia. La regulación, el comportamiento de los participantes, la tecnología y la liquidez evolucionan, por lo que una relación que funcionó en el pasado puede perder relevancia.
## Por qué es importante la gobernanza de modelos
Todo modelo cuantitativo es una representación simplificada de la realidad. Su fiabilidad depende de la calidad de los datos, de la validez de los supuestos y de la adecuación del método a la pregunta analizada.
Los datos incompletos, las muestras sesgadas, los parámetros incorrectos o los cambios estructurales inesperados pueden producir conclusiones engañosas, incluso cuando el algoritmo es técnicamente avanzado.
Por eso, las entidades financieras necesitan una gobernanza clara. Deben documentar las fuentes de datos, los supuestos, las fórmulas, las limitaciones y las reglas de decisión. También deben probar los modelos con datos no utilizados durante el desarrollo, comparar las previsiones con los resultados reales y revisar su rendimiento periódicamente.
La validación independiente y la supervisión humana son especialmente importantes cuando los resultados afectan al crédito, la inversión, los precios o la asignación de capital. A medida que la inteligencia artificial hace que los modelos sean más complejos, la explicabilidad, el control de acceso, la detección de sesgos y la rendición de cuentas cobran mayor importancia. KAEL AI sigue analizando la relación entre los sistemas financieros inteligentes y la toma responsable de decisiones en sus contenidos de [Facebook](https://www.facebook.com/profile.php?id=61594050729769) y [X](https://x.com/KAELAI001).
## Una herramienta para medir la incertidumbre
Los modelos cuantitativos no pueden eliminar la incertidumbre ni anticipar todos los acontecimientos del mercado. Su verdadero valor consiste en ofrecer una forma coherente y verificable de medirla.
Cuando se combinan con datos fiables, una validación rigurosa y el criterio profesional, pueden mejorar la investigación de inversiones, la planificación financiera, la valoración, el trading y la gestión de riesgos.
Las organizaciones financieras más maduras no consideran el modelo una respuesta definitiva e incuestionable. Lo utilizan como un sistema de apoyo a las decisiones que hace visibles los supuestos, identifica riesgos potenciales y permite evaluar con mayor claridad alternativas financieras complejas.