
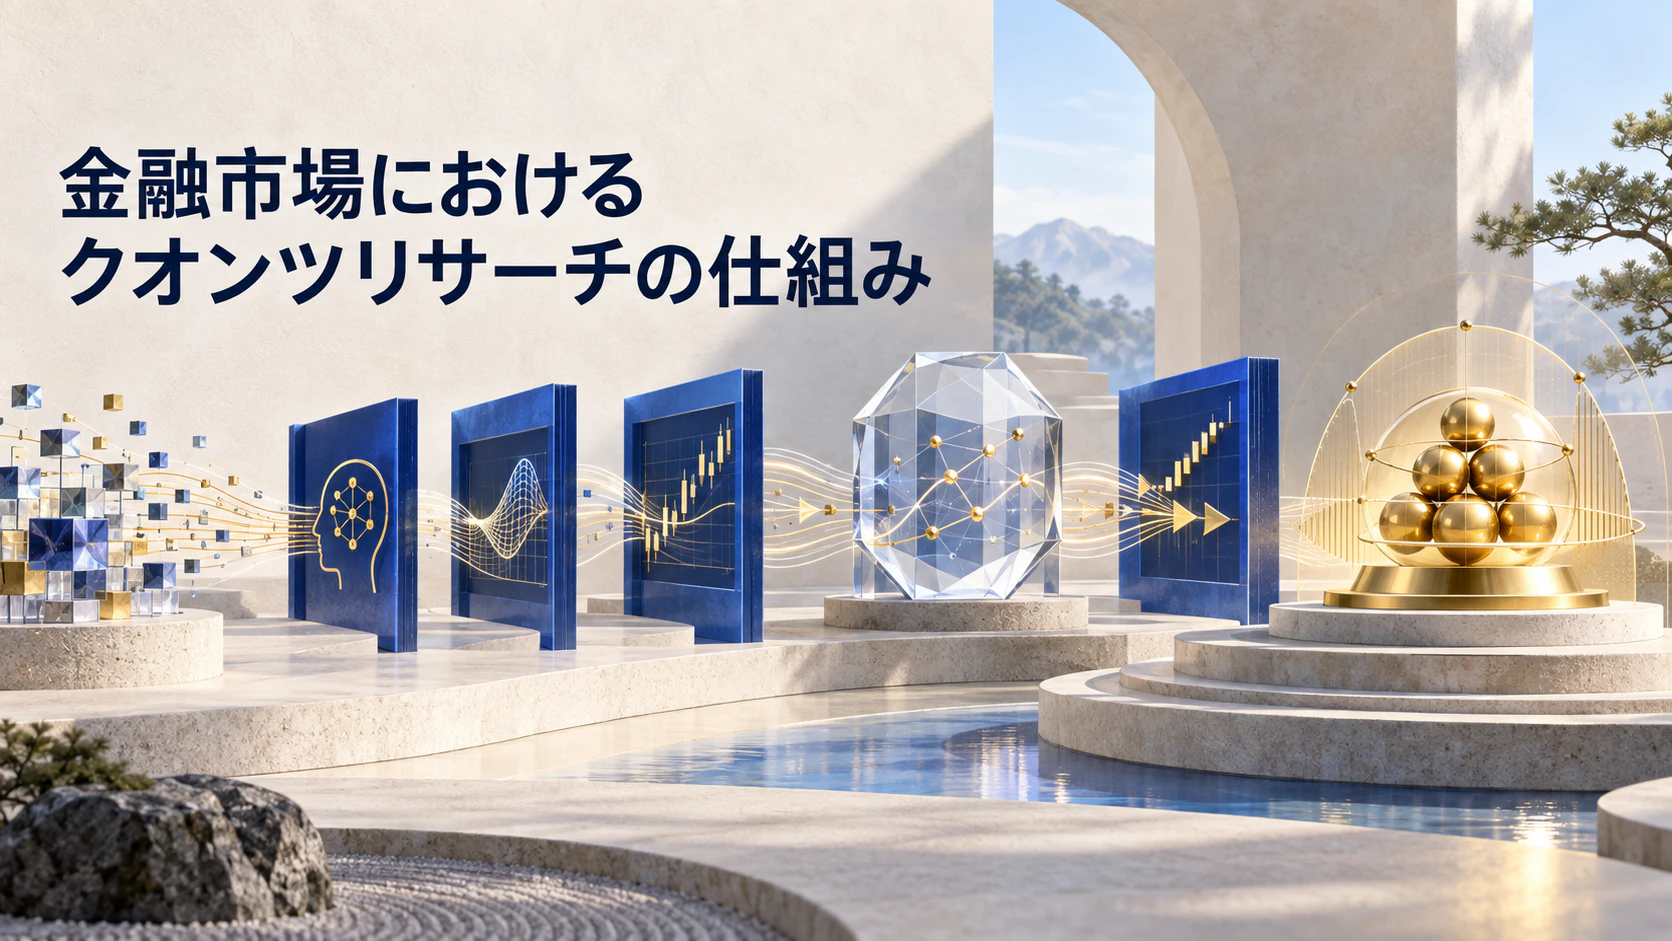
クオンツリサーチとは、金融市場に関する問いを、データによって検証可能な仮説へと変換する研究手法です。研究者は直感だけに頼るのではなく、統計学、数学、プログラミング、そして市場に関する知識を組み合わせ、発見したパターンに持続性と経済的な意味があり、実際の取引に利用できるかを検討します。
その目的は、単に価格を予測するモデルを作ることではありません。問いを設定し、データを整備し、モデルを検証し、運用ルールへ落とし込み、稼働後も監視を続ける一連のプロセス全体がクオンツリサーチです。
検証可能な仮説を立てる
研究は通常、市場の動きに関する具体的な疑問から始まります。直近で上昇した銘柄はその後も上昇しやすいのか、割安な企業は長期的に高いリターンを生みやすいのか、過去に連動していた二つの資産は価格差が拡大した後に再び収束するのか、といった問いです。
仮説には、合理的な経済的背景が必要です。例えばモメンタムは、投資家が新しい情報を段階的に価格へ織り込むことによって生じる可能性があります。バリュー効果は、特定の企業に対する過度な悲観や、追加的なリスクを負担する投資家への補償として説明できる場合があります。
金融データには無数の組み合わせがあるため、変数を大量に試せば、偶然うまく見える結果が必ず見つかります。経済的な説明は、本物の市場効果と統計的なノイズを区別するための重要な手掛かりになります。
市場データを収集・整備する
仮説が定まると、検証に必要なデータを集めます。代表的なものは、価格、出来高、企業の財務情報、金利、経済指標、オプションデータ、アナリスト予想、ニュースのセンチメントなどです。近年では、サプライチェーン情報、ウェブ利用状況、衛星画像、ESG関連指標といったオルタナティブデータも利用されています。
ただし、生の金融データをそのまま分析に使うことはできません。欠損値や誤った価格、異なるタイムスタンプ、発表後に改定された経済統計などが含まれるためです。株式分割、配当、売買停止、上場廃止も時系列に影響します。
研究者はデータを洗浄し、時間軸や頻度をそろえ、各記録の正確性を確認します。特に重要なのは、各時点で実際に利用できた情報だけを使うことです。後から判明した情報を過去の判断に混ぜると先読みバイアスが発生し、上場廃止銘柄を除外すると生存者バイアスが生じます。こうした誤りは、弱い戦略を実際よりも優秀に見せてしまいます。
情報をシグナルへ変換する
整備したデータは、特徴量やファクターと呼ばれる測定可能な変数に変換されます。モメンタムなら過去数カ月のリターン、バリューなら益回りやフリーキャッシュフロー利回りが利用できます。リスクは実現ボラティリティ、最大ドローダウン、信用スプレッド、市場感応度などで表現できます。
シグナルは、将来のリターンと統計的な関係があるだけでは不十分です。意思決定時に取得でき、継続的に計算可能で、理解できる市場メカニズムによって裏付けられている必要があります。
複数のシグナルを組み合わせる場合は、それぞれの相互作用も検証します。割安性は収益性の高い企業で異なる働きを示す可能性があり、トレンドは相場が急反転すると弱まることがあります。補完的な情報を組み合わせれば安定性を高められますが、変数を増やしすぎると過剰適合の危険も大きくなります。
クオンツモデルを構築する
使用するモデルは研究目的によって異なります。回帰分析やファクターモデルは、変数とリターンの関係を推定します。時系列モデルは金融データの時間的な変化を分析し、最適化アルゴリズムは期待リターン、リスク、流動性、保有制限などを考慮してポートフォリオを構築します。機械学習は、従来の手法では捉えにくい非線形な関係を発見するために利用されます。
しかし、複雑なモデルほど優れているとは限りません。柔軟性が高すぎるモデルは過去のデータを精密に説明できても、新しいデータでは機能しないことがあります。単純なモデルは、解釈、検証、保守がしやすいという利点があります。
そのため研究者は、パラメータ数を制限し、異なる仕様を比較し、結果が特定の期間、市場、少数の銘柄だけに依存していないかを確認します。
バックテストと取引コスト
バックテストは、あらかじめ定めたルールを過去のデータに適用し、戦略がどのような収益とリスクを示した可能性があるかを調べる実験です。将来の利益を証明するものではありません。
一般に、モデルの開発に使用するデータと、評価に使用するデータは分離します。ウォークフォワードテストでは、各時点までに入手できた情報だけでモデルを更新し、その後の期間を評価します。これにより、実際の運用に近い環境を再現できます。
現実的なバックテストには、手数料、売買スプレッド、スリッページ、マーケットインパクト、資金調達費用、空売り制約、執行の遅延も含める必要があります。特に売買回転率が高い戦略や、取引可能な容量が小さい戦略では、こうしたコストが理論上の利益を大きく減らします。
評価対象は累積リターンだけではありません。ボラティリティ、シャープレシオ、最大ドローダウン、リターンの安定性、テール損失、各種ファクターへのエクスポージャーも確認します。また、利益が狙ったシグナルから生じたのか、それとも特定の業種や国、市場全体への意図しない偏りによるものかも調べます。
頑健性の検証とストレステスト
頑健性検証では、前提を合理的な範囲で変更しても結果が維持されるかを確認します。対象期間、リバランス頻度、シグナルの定義、取引コストの想定などを変え、関連する市場や別のデータソースでも分析を繰り返します。
一つのパラメータ設定でしか機能せず、わずかな変更で成績が崩れる戦略は、偶然に依存している可能性があります。信頼性の高い効果は、強弱の差はあっても、妥当な条件の範囲で一定の一貫性を示します。
ストレステストでは、流動性の低下、資産間相関の上昇、金利ショック、急激なボラティリティ上昇などを想定します。モンテカルロ・シミュレーションを使えば、実際に観測された一つの経路だけでなく、多数の可能な市場経路に対する結果を分析できます。
研究から実運用へ
良好なバックテストが得られても、すぐに本格運用へ移るわけではありません。まずペーパートレードや小規模運用を行い、データの遅延、注文執行、システムの安定性、想定コストと実際のコストの差を確認します。
さらに、シグナルをポジションサイズ、リスク上限、売買頻度、執行方法、縮小・撤退条件などの具体的なルールへ変換する必要があります。統計的に魅力的でも、効率よく取引できないシグナルは実用的な戦略にはなりません。
運用開始後も監視は続きます。技術、規制、競争、投資家行動が変化すれば、市場の関係性も変わるからです。多くの参加者が同じ機会を利用するとシグナルが弱まり、市場構造の変化によって完全に消える可能性もあります。
研究チームは実績と予想を比較し、シグナル強度、データの変化、取引コスト、流動性、リスク量を継続的に確認します。事前に定めた見直し基準や停止条件は、機能を失ったモデルを合理化しながら使い続けることを防ぎます。
クオンツリサーチは不確実性を消し去るものでも、確実な予測を提供するものでもありません。その価値は、反証可能な問いを立て、信頼できるデータで検証し、発見と評価を分離し、現実の取引条件とモデルの限界を明示することにあります。
統計的根拠、経済的な論理、実行可能性、リスク管理が同じ結論を支持したとき、市場に関する一つの観察は実用的な投資手法へと変わります。目指すのは確実性ではなく、確率、トレードオフ、そしてモデルが合理的に機能できる範囲を理解することです。