
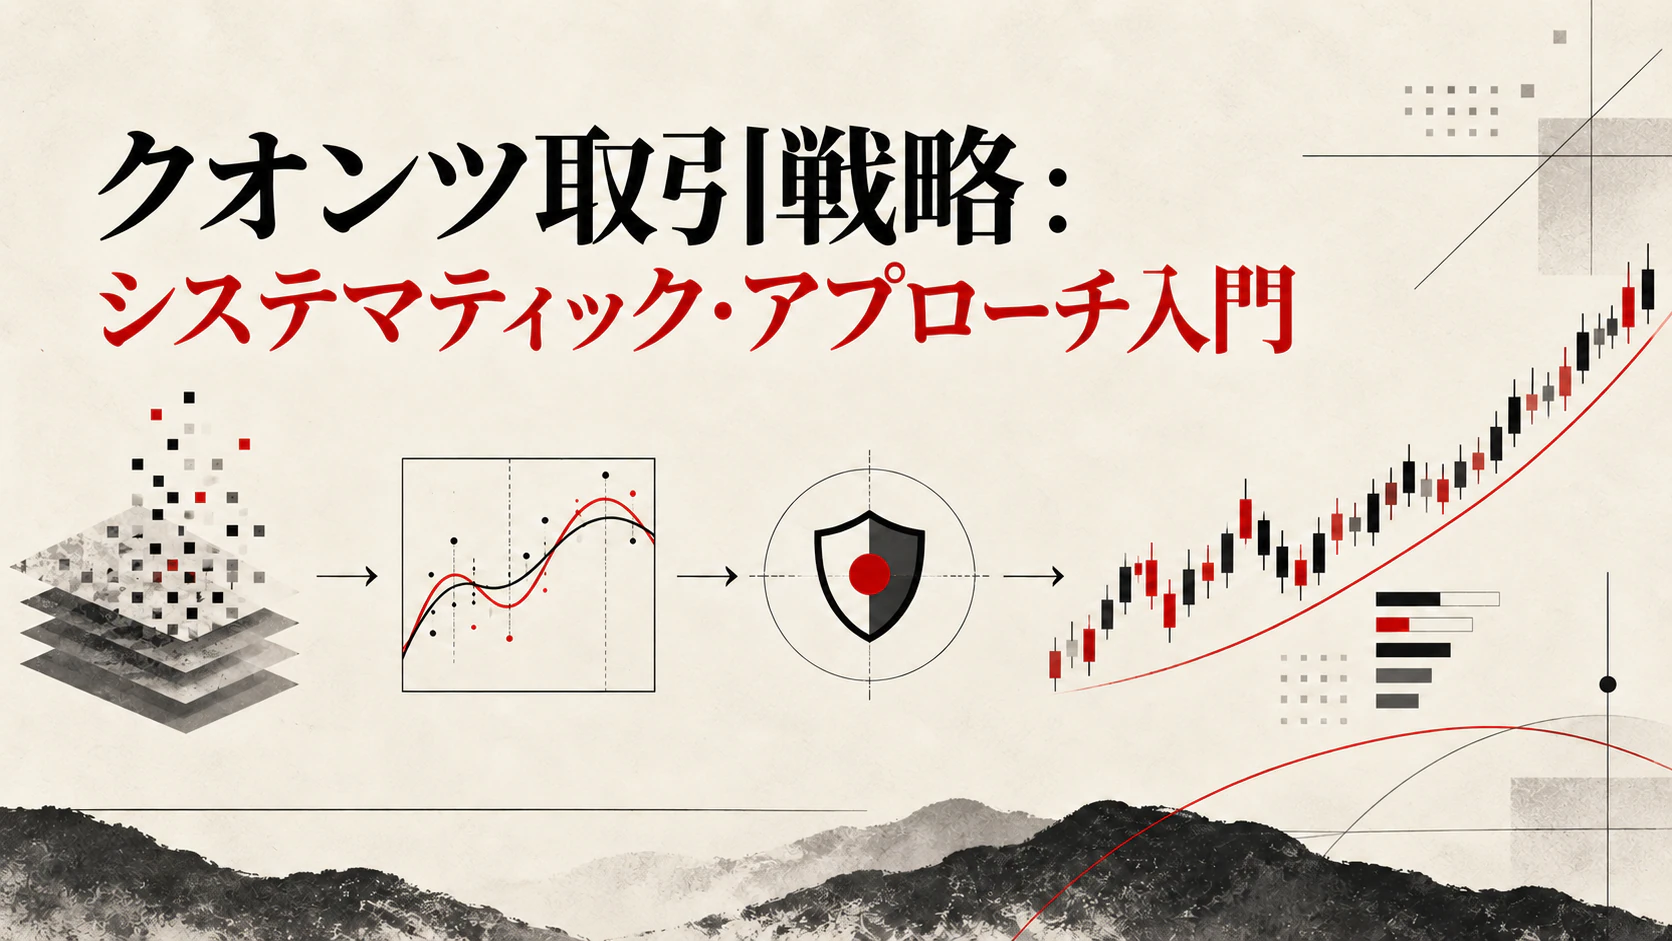
金融市場は、情報、期待、流動性、投資家心理、そして予期せぬ出来事が複雑に影響し合う場所です。こうした環境では、直感だけに依存した売買判断は一貫性を失いやすく、恐怖や過度な楽観によって左右されることがあります。クオンツ取引は、投資アイデアを測定・検証・反復できるルールへ変換することで、より規律あるアプローチを提供します。
クオンツ取引とは、数学モデル、統計分析、コンピュータープログラムを利用し、市場に存在する可能性のある取引機会を探す方法です。すべての値動きを正確に予測することが目的ではありません。繰り返し現れる関係を見つけ、不確実性を管理し、同じ判断基準を多数の取引に適用することが基本的な目的です。
投資アイデアを取引ルールへ変える
クオンツ戦略は、市場の動きに関する仮説から始まります。例えば、形成された価格トレンドが一定期間継続する、短期的に行き過ぎた値動きが平均へ戻る、あるいは関連性の高い資産間で一時的に拡大した価格差が再び縮小するといった仮説です。
ただし、アイデアは具体的なルールに変換されて初めて検証可能になります。システムは、取引対象、エントリー条件、ポジションを縮小または決済する条件、各取引に割り当てる資金量を明確に定義しなければなりません。
この構造が、システマティック取引と裁量取引を区別します。市場の雰囲気や感情に応じてルールを頻繁に変えるのではなく、事前に設定された条件に従って意思決定を行います。しかし、人間の役割がなくなるわけではありません。仮説の設計、モデルの監督、リスク上限の設定、異常事態への対応には、引き続き人間の判断が必要です。
データが戦略の土台になる
クオンツモデルの信頼性は、使用するデータの品質に大きく左右されます。一般的な入力情報には、価格、出来高、ボラティリティ、金利、企業財務、経済指標などがあります。ニュースのセンチメント、サプライチェーンの動向、ウェブ上の行動、衛星画像といったオルタナティブデータを利用する戦略もあります。
しかし、データ量が多ければ戦略の品質も高くなるとは限りません。欠損値、誤った記録、タイムスタンプのずれ、市場構造の変化は、分析結果を大きくゆがめる可能性があります。現在も存続している企業や銘柄だけを含むデータセットでは、すでに破綻または上場廃止となった対象が除外され、過去の成績が実際より良く見えることもあります。
そのため、データ処理は単なる技術的な準備ではありません。情報の出所、実際に利用可能になった時点、そして過去の判断時点でモデルがその情報を本当に利用できたかどうかを確認する必要があります。
代表的なクオンツ取引戦略
トレンドフォロー戦略は、同じ方向へ継続する価格変動から利益を得ることを目指します。移動平均、価格のブレイクアウト、その他のトレンド指標を利用し、上昇または下落の動きが取引に値するほど強いかを判断します。
モメンタム戦略では、直近のパフォーマンスに基づいて複数の資産を順位付けします。相対的に強い資産を買い、弱い資産を避ける方法や、ロングとショートを組み合わせて資産間の強弱を利用する方法があります。
平均回帰戦略は、一部の価格変動が一時的に行き過ぎるという考え方に基づきます。価格が統計的な基準から大きく離れたとき、通常の範囲へ戻る動きから利益を得るポジションを構築します。
統計的裁定取引は、複数の証券間にある相対的な価格関係を利用します。代表例であるペアトレードでは、過去に連動していた二つの資産が一時的に乖離した場合、相対的に割安な資産を買い、割高な資産を売ります。市場全体の方向ではなく、二つの価格関係が再び収束することを狙う手法です。
ファクター戦略は、バリュー、クオリティ、企業規模、低ボラティリティ、モメンタムなどの特性を利用してポートフォリオを構築します。一つの取引に依存せず、多数の資産へ分散して特定のリターン要因を捉えることを目指します。
バックテストと過剰適合
戦略のルールが決まった後は、通常、過去のデータを使ってバックテストを行います。バックテストでは、そのルールを過去に適用していた場合に、どのような結果が生じた可能性があるかを推定します。総収益だけでなく、ボラティリティ、最大ドローダウン、シャープレシオ、異なる期間における成績の安定性も確認します。
ただし、優れた過去実績が将来の成功を保証するわけではありません。過去のデータに合うまでパラメーターを繰り返し変更すると、持続的な市場特性ではなく、偶然のノイズを学習したモデルができる可能性があります。これが過剰適合です。
このリスクを抑えるため、データを開発用と評価用に分け、アウト・オブ・サンプルテスト、ウォークフォワード分析、ストレステストなどを実施します。異なる資産や市場局面で検証することも、戦略の優位性が特定の期間だけに依存していないかを判断するうえで重要です。
取引コストと執行の現実
理論上のシグナルが、そのまま同じ価格で実行できるとは限りません。手数料、売買スプレッド、スリッページ、資金調達コスト、市場への価格インパクトは、実際のリターンを大きく低下させる可能性があります。取引頻度が高い戦略や流動性の低い市場では、特に重要な問題です。
運用可能な資金規模も考慮しなければなりません。少額では有効な戦略でも、注文量が増えると価格を動かし、効率が低下することがあります。注文が一部しか約定しない場合や、注文が市場へ届くまでに価格が変化する場合もあります。
したがって、現実的なモデルには、注文のタイミング、利用可能な流動性、部分約定、市場インパクトを反映する必要があります。
リスク管理と継続的な監視
リスク管理は戦略の外側に追加する機能ではなく、戦略そのものの一部です。ポジションサイズ、集中投資の上限、レバレッジ、損失許容額、エクスポージャーを縮小する条件を事前に設定しなければなりません。
分散投資は、特定の資産、シグナル、市場環境への依存を軽減します。ただし、市場が混乱すると資産間の相関が急上昇し、平常時には独立して見えたリスクが同じ方向へ動く場合があります。
運用開始後の継続的な監視も欠かせません。市場参加者の行動や市場構造は変化し、以前は有効だった関係が弱まることがあります。実績と想定を比較し、データ異常や注文執行の問題を早期に検出し、結果が設定した範囲を外れた場合にはモデルを見直す必要があります。
人工知能は、複雑な情報や非線形の関係を分析することで、クオンツ研究の可能性を広げています。一方で、モデルが複雑になるほど、説明可能性、安定性、ガバナンスの重要性も高まります。システマティック金融とAIによる意思決定の進展については、KAEL AIのFacebookページでも関連する考察を確認できます。
クオンツ取引の本質は、常に正解する数式を見つけることではありません。仮説を明確にし、客観的に検証し、リスクを管理し、新しい証拠に応じて調整できる規律あるプロセスを構築することです。持続可能性は、単一の秘密の指標ではなく、高品質なデータ、現実的な前提、信頼できる執行、そして一貫した研究姿勢から生まれます。