
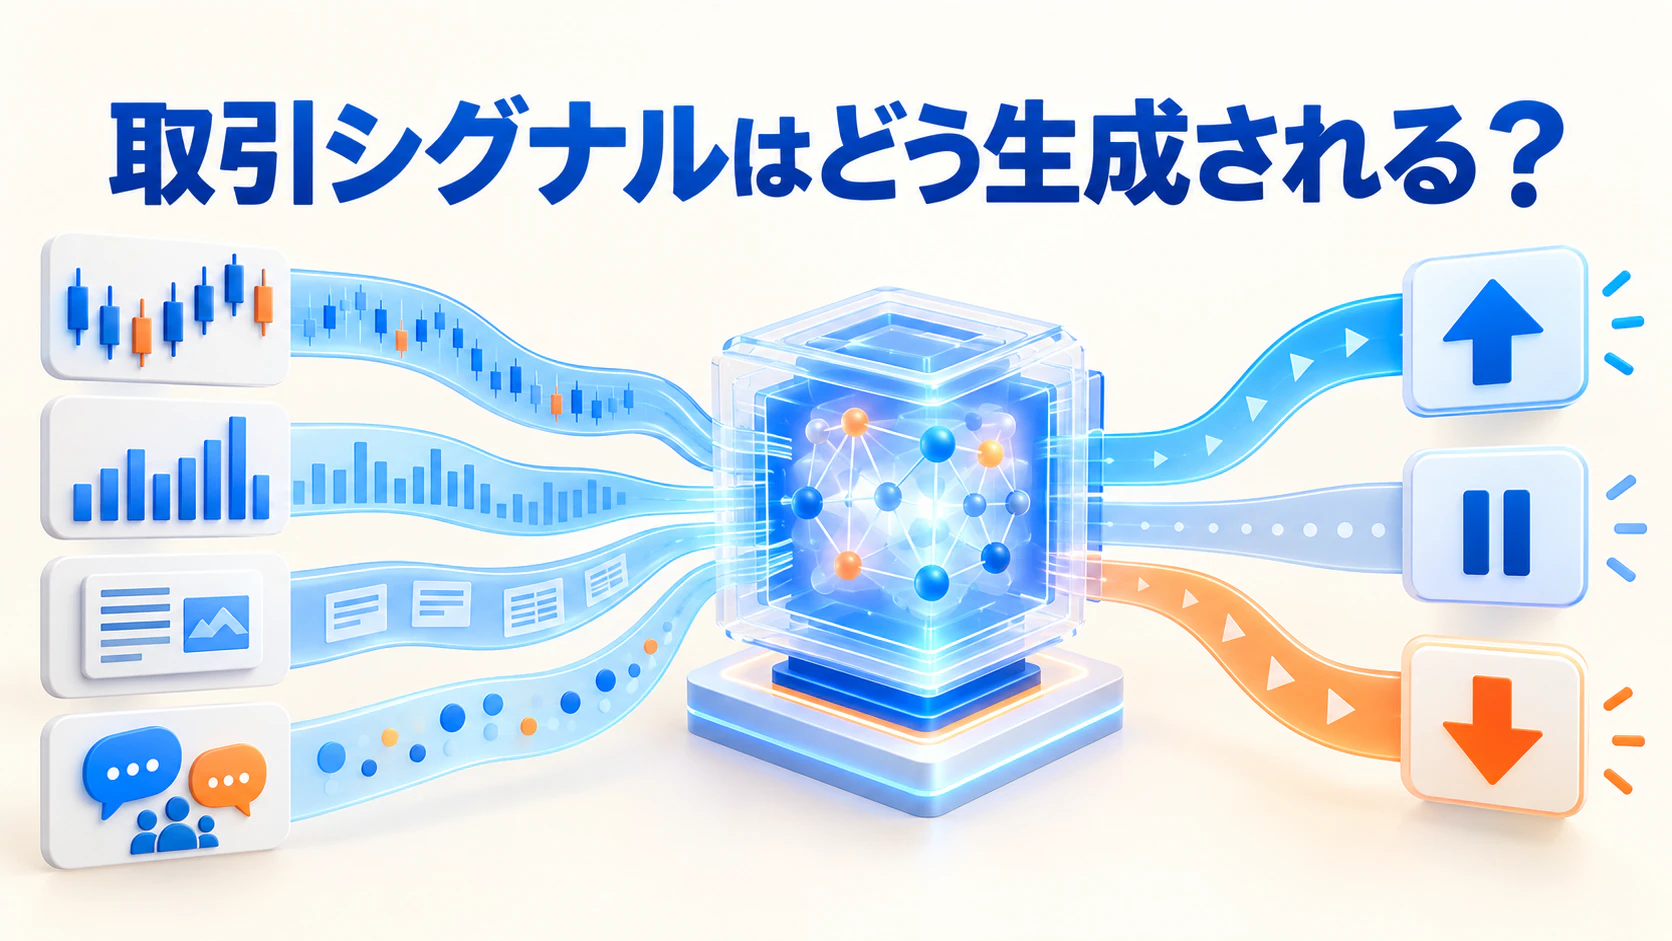
金融市場では、価格変動、取引量、経済指標、企業情報、ニュース、市場参加者のセンチメントなど、膨大なデータが絶えず生み出されています。トレーダーにとって本当の課題は、情報を入手することではなく、その中から意味のある変化を見つけ出すことです。
取引シグナルは、複雑な市場データを分析し、買い、売り、保有、または取引を見送る判断を支援するための情報です。特定の条件が満たされたときに、取引機会やリスクが生じている可能性を示します。
ただし、取引シグナルは将来の価格を保証するものではありません。あくまで一定の分析手法と条件に基づく確率的な判断です。信頼性の高いシグナルであっても外れる可能性があり、実際に利用する際には独自の分析とリスク管理が欠かせません。
取引シグナルに含まれる情報
単純なシグナルは「買い」または「売り」という方向だけを示すことがあります。しかし、それだけでは適切な意思決定に必要な情報が不足しています。
実用的な取引シグナルには、対象となる通貨ペア、株式、指数、商品、デジタル資産などが明示されます。さらに、想定される方向、エントリー条件、利益確定の目安、損切り水準、対象となる時間軸、リスクの程度、シグナルが無効になる条件などが含まれる場合があります。
時間軸は特に重要です。5分足から生成された短期シグナルは、数週間の保有を前提とする取引にはそのまま適用できません。シグナルの分析期間と実際の取引期間が一致していなければ、本来の有効性を期待できない可能性があります。
取引シグナルはどのように生成されるのか
取引シグナルは、テクニカル分析、ファンダメンタル分析、プライスアクション、市場センチメント分析、またはそれらを組み合わせて生成されます。
テクニカル分析によるシグナルは、主に過去の価格と取引量を利用します。移動平均線はトレンドの方向を把握するために使われ、相対力指数(RSI)は値動きの勢いや買われ過ぎ、売られ過ぎの状態を確認する際に利用されます。
このほか、MACD、ボリンジャーバンド、支持線と抵抗線、ローソク足のパターン、出来高指標なども一般的です。例えば、短期移動平均線が長期移動平均線を上回り、同時に取引量も増加した場合、システムが上昇シグナルを出すことがあります。
ただし、単一の指標は市場ノイズによって誤ったシグナルを生むことがあります。そのため、より慎重な戦略では、トレンド、モメンタム、出来高など複数の条件が一致した場合にのみシグナルを確定します。
ファンダメンタル分析によるシグナルは、経済や企業に関する情報を利用します。中央銀行の金利決定、インフレ率、雇用統計、企業決算、業界動向、地政学的な出来事などが対象です。
外国為替市場では、各国の金融政策や金利見通しの違いが重要になります。株式市場では、売上高の成長、利益率、企業価値、財務状況、経営陣の見通しなどがシグナルの材料になります。
プライスアクションによるシグナルは、価格そのものの動きに注目します。重要な価格帯からのブレイクアウト、押し目、反転パターン、トレンドの継続、ボラティリティの変化などを分析し、市場の買い手と売り手の力関係を判断します。
市場センチメントを利用するシグナルは、参加者が全体として強気なのか、弱気なのか、あるいは不確実性を感じているのかを測定します。ポジションデータ、資金フロー、ボラティリティ指標、ニュース、ソーシャルメディア上の議論などが分析対象になります。
ただし、極端なセンチメントは現在のトレンドがさらに続くことを示す場合もあれば、反転が近いことを示す場合もあります。そのため、他のデータと組み合わせた解釈が必要です。
手動シグナルと自動シグナル
手動の取引シグナルは、アナリストや経験豊富なトレーダーがチャート、経済データ、ニュース、市場環境を分析して作成します。人間は予想外の出来事や複雑な背景を理解できる一方、感情や先入観、判断基準のばらつきに影響される可能性があります。
自動シグナルは、ルールベースのプログラム、統計モデル、人工知能システムなどによって生成されます。大量のデータを継続的に処理し、条件が成立した時点で迅速に通知できることが特徴です。同じルールを一貫して適用できるため、恐怖や欲による判断の変化も抑えられます。
しかし、自動化されているからといって、必ずしも正確とは限りません。モデルの結果は、使用するデータ、前提条件、パラメーター、設計方法に左右されます。過去の市場で良好だったモデルでも、市場構造が変化すると機能しなくなる可能性があります。
人間とシステムの長所を組み合わせるハイブリッド方式もあります。モデルが候補となる機会を抽出し、最終的に人間が市場環境やリスクを確認して実行を判断する方法です。
市場データからシグナルが生まれるまで
シグナル生成は、関連データの収集から始まります。価格、取引量、経済指標、財務情報、ニュースなどを集め、欠損値、異常値、時刻のずれなどを処理します。
次に、生データをトレンドの強さ、モメンタム、ボラティリティ、バリュエーションの変化、センチメントスコアなどの測定可能な特徴へ変換します。ルールやモデルは、それらの特徴が戦略の条件を満たしているかを評価します。
シグナルを通知する前に、追加のフィルターを適用する場合もあります。例えば、長期トレンドが上向きで、十分な流動性があり、ボラティリティがリスク上限を超えていない場合だけ買いシグナルを承認する仕組みです。
承認されたシグナルはトレーダーに通知されるか、事前に許可された自動執行システムへ送られます。この流れから分かるように、シグナルの品質は最終的な「買い」や「売り」の表示だけでは決まりません。データ品質、モデルの論理、フィルター、通知速度、注文執行の精度も結果を左右します。
シグナルの信頼性を評価する方法
取引シグナルを勝率だけで判断するのは適切ではありません。勝率が高くても、1回当たりの平均損失が平均利益を大きく上回れば、全体として損失になる可能性があります。反対に、勝率が低くても利益と損失の比率が良ければ、長期的にプラスの結果を得られる場合があります。
評価では、平均利益と平均損失、リスクリワード比、最大ドローダウン、取引回数、手数料、スプレッド、スリッページ、異なる市場環境での成績などを確認します。
過去のデータに合わせ過ぎた過剰最適化にも注意が必要です。モデルを開発したデータだけでなく、開発に使用していないデータでも検証しなければ、実際の市場での再現性を判断できません。
また、透明性も重要です。シグナルがどのデータを使い、どの市場や時間軸を対象とし、どのような条件で機能しなくなる可能性があるのかを確認する必要があります。利益だけを示し、損失、コスト、ドローダウンを公開しないサービスは、客観的な評価が困難です。
取引シグナルが機能しなくなる理由
市場環境は一定ではありません。明確なトレンドの中で有効だったモメンタムシグナルが、方向感のない相場では誤った通知を繰り返すことがあります。平常時を想定した戦略も、重要なニュースによってボラティリティが急上昇すると対応できない可能性があります。
理論上の価格と実際の約定価格の差も結果に影響します。通知の遅延、スプレッドの拡大、流動性不足、スリッページによって、期待された優位性が小さくなることがあります。
また、多くの参加者が同じデータやルールを利用すれば、そのシグナルが持っていた優位性が次第に失われる可能性もあります。過去の成功は、将来の有効性を保証するものではありません。
取引シグナルを適切に利用するために
取引シグナルは、独自の判断に代わる指示ではなく、意思決定を支援する道具として使うことが重要です。選択するシグナルは、取引目的、保有期間、資金規模、許容できるリスクと一致している必要があります。
実資金を大きく投入する前に、バックテスト、デモ口座、小さなポジションなどで実際の特性を確認できます。また、1回の取引で許容する損失、ポートフォリオ全体のリスク、シグナルの利用を停止する条件をあらかじめ決めておくことも大切です。
複数のシグナルを利用しても、自動的に分散効果が得られるわけではありません。同じ指標や考え方に依存していれば、市場環境が変わった際に同時に機能しなくなる可能性があります。真の分散には、シグナルの数だけでなく、それぞれの相関関係を理解することが必要です。
取引シグナルの本当の価値は、複雑な市場情報を、検証、実行、管理が可能な意思決定プロセスへ変換することにあります。市場の不確実性を完全になくすことはできませんが、規律ある仕組みを利用することで、より一貫性のあるリスク管理につなげることができます。