
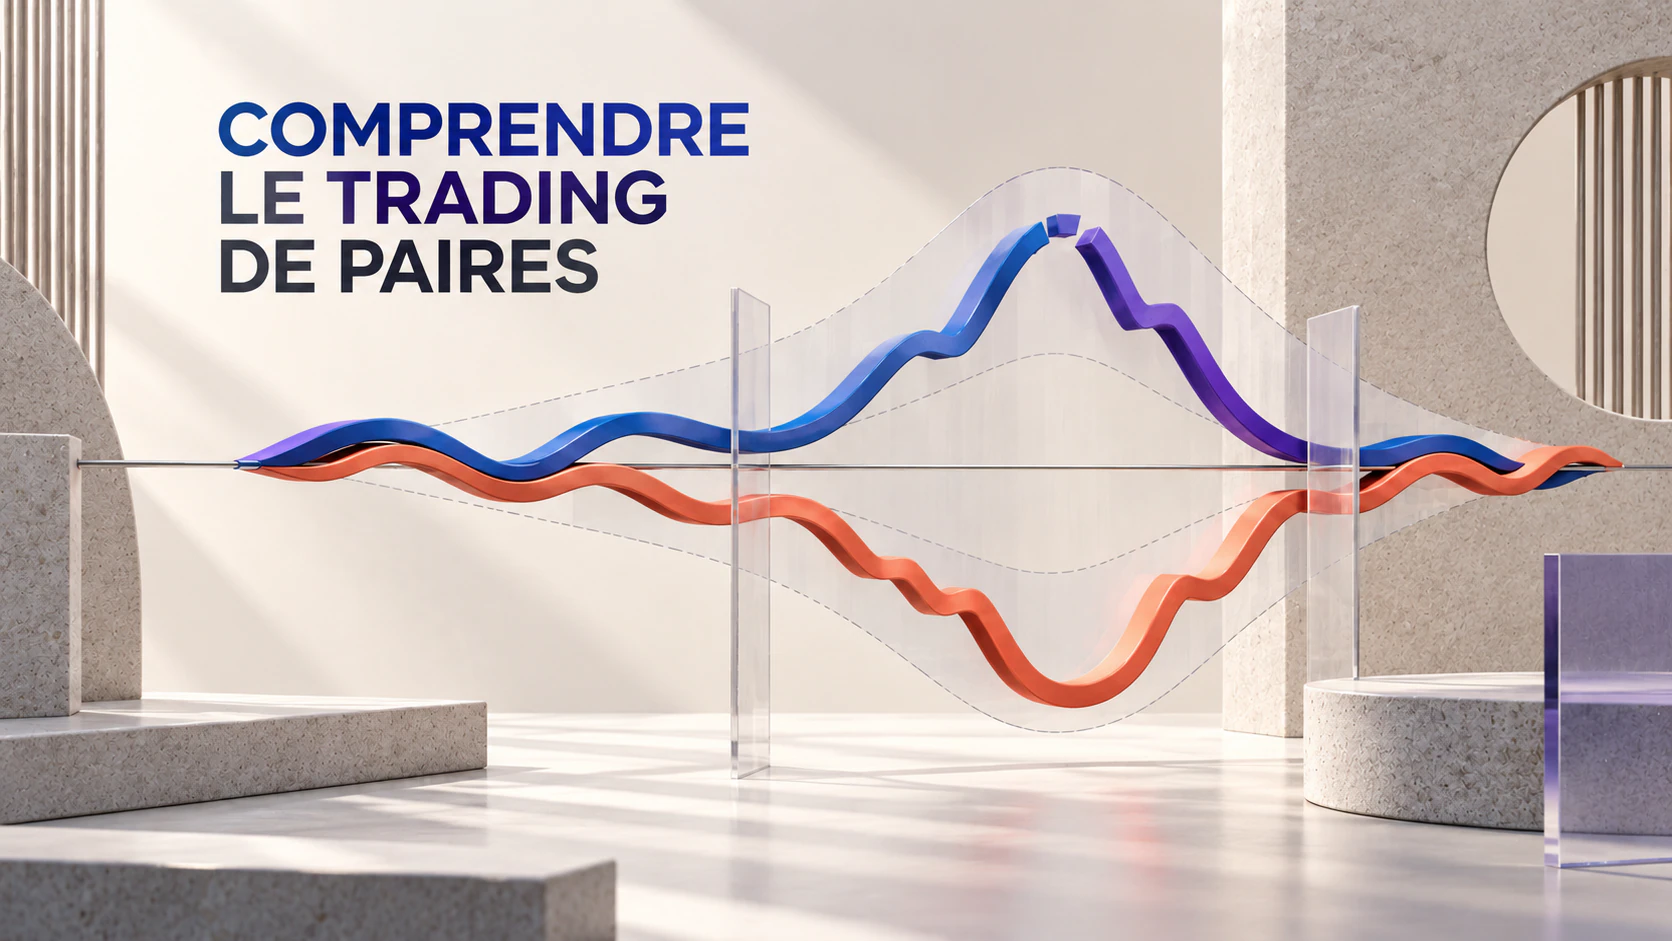
Le trading de paires est une stratégie de valeur relative qui s’intéresse à la relation entre deux actifs plutôt qu’à la direction générale du marché. Elle consiste à identifier deux titres dont les prix ont historiquement entretenu un lien relativement stable, puis à prendre position lorsque cette relation s’écarte sensiblement de sa plage habituelle.
En pratique, le trader achète généralement l’actif considéré comme relativement sous-évalué et vend à découvert celui qui paraît surévalué. L’objectif n’est pas nécessairement que chaque prix retrouve son ancien niveau, mais que l’écart de valorisation entre les deux actifs se rapproche de son équilibre.
Par exemple, deux entreprises appartenant au même secteur peuvent être exposées aux mêmes conditions économiques, aux mêmes coûts de production et à des tendances de demande comparables. Si l’action de l’une progresse fortement tandis que l’autre reste à la traîne sans raison fondamentale évidente, le trader peut vendre la première à découvert et acheter la seconde. Si leurs valorisations relatives convergent ensuite, l’ensemble des deux positions peut générer un gain.
La simple ressemblance entre deux graphiques de prix ne suffit toutefois pas à démontrer l’existence d’une opportunité fiable. Il faut vérifier que la relation est statistiquement stable, qu’elle possède une justification économique et qu’elle reste exploitable après prise en compte des coûts réels de négociation.
Corrélation et cointégration
La corrélation mesure la tendance de deux actifs à évoluer dans le même sens ou dans des directions opposées au cours d’une période donnée. Elle peut servir à constituer une première liste de paires potentielles, mais une corrélation élevée ne prouve pas que l’écart entre les prix reviendra vers un équilibre de long terme.
La cointégration répond à une autre question. Deux séries de prix peuvent évoluer individuellement dans le temps tout en conservant une combinaison linéaire relativement stable. Si le résidu issu de cette combinaison, appelé spread ou écart, présente un comportement de retour à la moyenne, il peut fournir une base statistique plus solide pour une stratégie.
Deux actifs peuvent donc être fortement corrélés sans être cointégrés. Une sélection fondée uniquement sur la corrélation risque de confondre une synchronisation temporaire avec une relation durable.
Spread, ratio de couverture et score Z
La construction d’un modèle commence généralement par l’estimation du ratio de couverture, qui détermine la taille relative des deux positions. Si les prix des actifs A et B sont notés PA et PB, et si le ratio de couverture est représenté par β, le spread peut s’écrire :
Spread = PA − β × PB
Les deux positions ne doivent pas obligatoirement avoir la même valeur nominale. Le ratio de couverture peut être estimé au moyen d’une régression linéaire, d’une régression glissante ou d’un modèle dynamique. Il peut ensuite être ajusté selon le capital disponible, la volatilité et l’exposition au risque.
Pour mesurer l’éloignement du spread actuel par rapport à son niveau habituel, les traders utilisent souvent le score Z :
Z = (Spread actuel − Moyenne historique) ÷ Écart-type historique
Un score fortement positif peut conduire à vendre l’actif A et à acheter une quantité de l’actif B correspondant au ratio de couverture. Un score fortement négatif peut déclencher la position inverse. Les deux jambes sont généralement clôturées lorsque le spread se rapproche de sa moyenne estimée.
Les seuils d’entrée et de sortie ne doivent pas être choisis uniquement parce qu’ils ont produit le meilleur résultat lors d’un test historique. L’optimisation répétée de la période d’observation, des seuils et des règles de détention peut créer un modèle surajusté, performant sur les anciennes données mais fragile en conditions réelles.
Modèles couramment utilisés
La méthode de la distance figure parmi les approches les plus simples. Les séries de prix sont normalisées, puis les actifs ayant suivi les trajectoires historiques les plus proches sont sélectionnés. Cette méthode est facile à comprendre et à mettre en œuvre, mais elle apporte peu de preuves quant à l’existence d’un équilibre durable.
Les modèles de cointégration cherchent à déterminer s’il existe une combinaison linéaire stable entre des séries de prix non stationnaires. La procédure d’Engle–Granger est généralement appliquée à deux variables, tandis que la méthode de Johansen permet d’étudier des relations impliquant plusieurs actifs. Une relation statistiquement significative n’est cependant pas nécessairement justifiée sur le plan économique et peut disparaître à l’avenir.
Les modèles de séries temporelles servent à décrire la dynamique du spread. Un modèle autorégressif peut estimer la vitesse de retour à la moyenne, tandis que la demi-vie indique approximativement le temps nécessaire pour qu’un écart se réduise de moitié. Une convergence trop lente peut immobiliser le capital pendant une longue période ; une convergence trop rapide peut laisser une marge insuffisante après les coûts.
Le filtre de Kalman permet d’estimer un ratio de couverture qui évolue dans le temps. Cette souplesse peut être utile lorsque la relation entre les actifs se transforme progressivement, mais elle augmente aussi la complexité du modèle et le risque lié aux paramètres. Un modèle trop sensible au bruit de court terme peut produire des signaux instables et une rotation excessive.
L’apprentissage automatique peut être utilisé pour sélectionner les paires, identifier les régimes de marché ou prévoir les variations du spread. Il ne supprime pourtant pas les risques fondamentaux. Les fuites de données, la dégradation des performances hors échantillon et le manque d’interprétabilité peuvent donner à un modèle complexe une apparence de robustesse trompeuse.
Construction du processus de trading
Le processus commence généralement par la définition d’un univers cohérent sur le plan économique : entreprises d’un même secteur, obligations aux caractéristiques comparables, matières premières liées ou fonds à la structure similaire. Les candidats sont ensuite filtrés en fonction de leur liquidité, de leur corrélation, de leur cointégration et de la stabilité du spread.
La stratégie doit comporter des règles explicites d’entrée, de sortie, de limitation des pertes et de durée maximale de détention. Un backtest réaliste doit intégrer les commissions, l’écart entre les cours acheteur et vendeur, le glissement, les coûts de financement et d’emprunt des titres, ainsi que le risque que les deux ordres ne soient pas exécutés simultanément.
Pour éviter le biais d’anticipation, les signaux doivent être calculés uniquement à partir des informations réellement disponibles à la date concernée. Utiliser la composition actuelle d’un indice ou des données corrigées ultérieurement peut produire des résultats impossibles à reproduire en situation réelle.
L’évaluation ne doit pas se limiter au rendement total. Elle doit également porter sur la perte maximale, le taux de réussite, le rapport gains-pertes, la rotation, la durée moyenne des positions, les pertes extrêmes et la stabilité dans différents régimes de marché. Les analyses sur fenêtres glissantes et les tests véritablement indépendants hors échantillon sont particulièrement importants pour évaluer la robustesse de la relation.
Principaux risques
Le risque central est la rupture de la relation historique. Une modification de l’activité d’une entreprise, une fusion, une nouvelle réglementation, un changement d’indice ou une transformation structurelle du secteur peuvent conduire les deux actifs vers un nouvel équilibre. Attendre le retour à l’ancienne moyenne peut alors aggraver la perte.
Le risque de modèle est également important. Les résultats peuvent varier fortement selon la période d’échantillonnage, le ratio de couverture ou les seuils retenus. Une relation historique apparemment solide peut n’être qu’une coïncidence découverte après avoir testé un grand nombre de combinaisons.
Le risque d’exécution peut rapidement réduire l’avantage théorique. Si les deux jambes ne sont pas exécutées simultanément, le portefeuille devient temporairement exposé à la direction du marché. Une baisse de liquidité, un élargissement des spreads ou le rappel des titres empruntés peuvent encore détériorer le résultat.
Le trading de paires n’est pas automatiquement neutre au marché. Deux positions de même valeur peuvent avoir des bêtas, des volatilités, des sensibilités sectorielles et des profils de liquidité différents. En période de tension, les corrélations peuvent changer brutalement et plusieurs paires supposées diversifiées peuvent perdre de l’argent au même moment.
L’intérêt de cette approche réside dans l’analyse des relations relatives plutôt que dans la prévision directe du marché. Néanmoins, le retour à la moyenne reste une hypothèse à vérifier en permanence, et non un résultat garanti. Une mise en œuvre robuste exige de surveiller la validité de la relation, de limiter la taille des positions, d’appliquer des règles de sortie en cas de changement structurel, d’intégrer des coûts réalistes et de diversifier le risque entre des opportunités réellement indépendantes.