
Actualités KAEL
Qu’est-ce que l’arbitrage statistique ? Fonctionnement, stratégies et risques
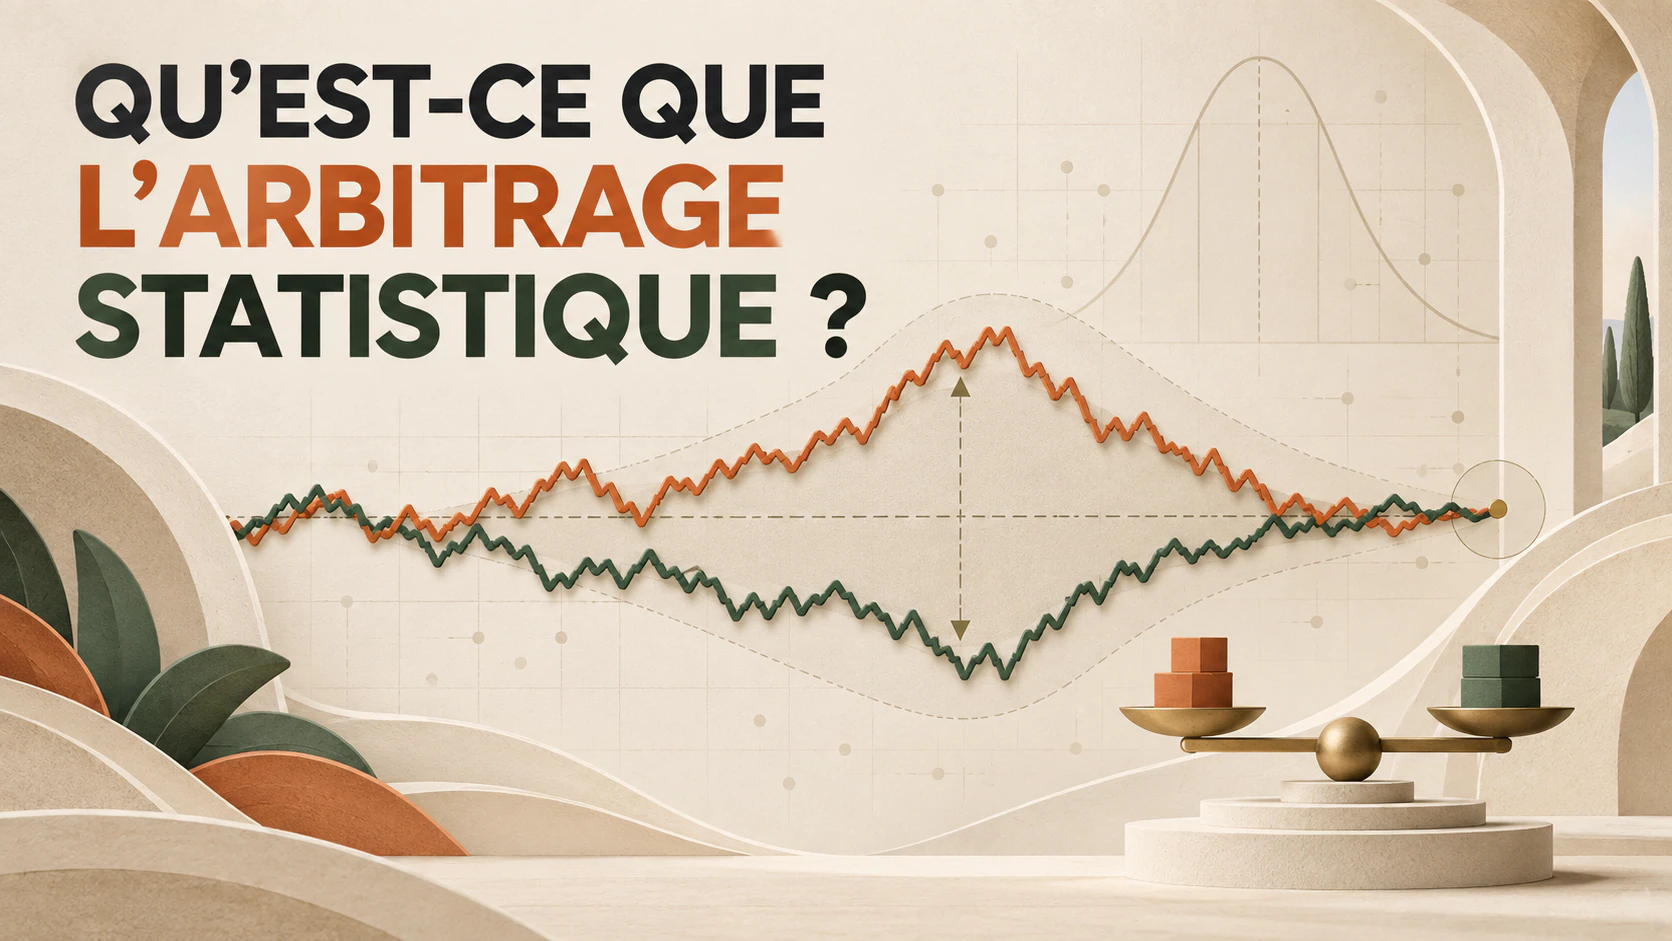
L’arbitrage statistique, souvent abrégé en Stat Arb, est une méthode de trading quantitatif qui utilise des données et des modèles statistiques afin de repérer des écarts temporaires de valorisation entre des actifs financiers liés. Une stratégie classique consiste à acheter les actifs considérés comme relativement sous-évalués et à vendre à découvert ceux qui paraissent relativement surévalués. Elle cherche ensuite à profiter d’un retour de leur relation de prix vers un niveau plus habituel.
Malgré la présence du mot « arbitrage », cette approche n’est pas sans risque. L’arbitrage traditionnel tente d’exploiter une différence de prix clairement observable pour un même actif, ou pour des actifs économiquement équivalents, sur plusieurs marchés. L’arbitrage statistique repose sur des probabilités. Une relation observée dans les données historiques peut s’affaiblir, évoluer ou disparaître. Une stratégie peut donc subir des pertes même si son modèle a obtenu de bons résultats par le passé.
## Comment fonctionne-t-il ?
Le processus commence par l’analyse d’un grand volume de données de marché. Les prix, les rendements, les volumes de transactions, la volatilité, les classifications sectorielles et d’autres variables peuvent être utilisés pour comprendre comment différents actifs évoluent les uns par rapport aux autres.
De nombreuses stratégies reposent sur le principe de retour à la moyenne. Selon cette idée, lorsqu’un écart de prix ou une relation de valeur relative s’éloigne fortement de sa moyenne historique, il existe une possibilité de retour vers sa zone habituelle.
Imaginons que les actions de deux entreprises appartenant au même secteur présentent depuis longtemps une relation de prix relativement stable. Si l’une progresse rapidement tandis que l’autre reste en retrait, un modèle peut interpréter cette divergence comme une occasion potentielle.
La stratégie pourrait alors acheter l’action relativement faible et vendre à découvert l’action relativement forte. Si l’écart se réduit, la position combinée peut dégager un gain. L’objectif n’est pas nécessairement de prévoir si l’ensemble du marché va monter ou baisser, mais d’exploiter le mouvement relatif entre les deux positions.
L’association d’une position longue et d’une position courte peut réduire l’exposition à la direction générale du marché. Elle ne supprime toutefois pas le risque. La divergence peut continuer à s’accentuer, la convergence peut prendre plus de temps que prévu ou la relation historique peut cesser d’être pertinente.
## Trading par paires et portefeuilles diversifiés
Le trading par paires est l’une des formes les plus simples de l’arbitrage statistique. Deux titres peuvent être associés parce que les entreprises exercent des activités proches, réagissent à des facteurs économiques communs ou présentent une relation statistique mesurable.
La corrélation peut intervenir dans la sélection, mais une corrélation élevée ne suffit pas à démontrer l’existence d’une relation stable à long terme. Deux actifs peuvent évoluer de manière similaire pendant une période avant de suivre des trajectoires différentes. Les approches plus rigoureuses utilisent donc la cointégration, les méthodes fondées sur la distance, les modèles de séries temporelles ou d’autres techniques statistiques.
Les stratégies institutionnelles ne se limitent généralement pas à une seule paire. Un portefeuille peut contenir des dizaines ou des centaines de positions longues et courtes. Le système attribue un score aux titres en fonction de leur attractivité relative : les scores élevés peuvent désigner des candidats à l’achat et les scores faibles des candidats à la vente à découvert.
La taille des positions est ensuite ajustée afin de limiter les expositions involontaires au marché, aux secteurs, aux régions, à la taille des entreprises, à la volatilité et aux styles d’investissement. Cette diversification vise à réduire l’impact qu’un événement propre à une entreprise pourrait avoir sur l’ensemble de la stratégie.
## Les principales étapes de construction
La première étape consiste à définir l’univers de négociation. La stratégie peut porter sur des actions, des ETF, des contrats à terme, des devises ou d’autres instruments liquides. Les actifs peu liquides, associés à des données peu fiables ou difficiles à vendre à découvert peuvent être exclus.
Viennent ensuite la préparation des données et le développement du modèle. Les données de marché peuvent contenir des observations manquantes, des prix anormaux, des ajustements liés aux dividendes ou aux divisions d’actions ainsi que des décalages temporels entre les sources. Sans traitement approprié, le modèle risque de détecter des relations qui n’existent pas réellement.
Le modèle produit ensuite des scores ou des signaux de trading. Ces signaux estiment quels actifs semblent relativement attractifs et lesquels paraissent chers. Un signal ne doit cependant pas déclencher automatiquement une opération. L’avantage attendu doit être suffisamment important pour compenser les coûts et les risques.
La construction du portefeuille détermine la taille de chaque position. Des limites peuvent être appliquées au levier, à la concentration sectorielle et à l’exposition à un titre particulier. Une stratégie neutre au marché cherche également à réduire sa sensibilité aux mouvements généraux et aux facteurs de risque connus.
Enfin, un système exécute les ordres et surveille les positions. Une opération peut être clôturée lorsque l’écart se referme, lorsque le signal s’inverse, lorsque la durée maximale de détention est atteinte ou lorsqu’une limite de risque est dépassée.
## Pourquoi l’automatisation est-elle importante ?
L’arbitrage statistique cible souvent de faibles effets de prix répartis sur un grand nombre d’instruments. Les occasions peuvent apparaître et disparaître rapidement, ce qui rend leur analyse et leur exécution manuelles difficiles.
Les systèmes automatisés peuvent traiter les données, calculer les signaux, optimiser le portefeuille et exécuter les ordres de manière cohérente. Mais l’automatisation peut également amplifier rapidement une erreur. Des données incorrectes, une hypothèse défaillante ou un problème d’exécution peuvent générer de nombreuses positions indésirables en peu de temps.
Des contrôles de validation, des limites de position, une surveillance en temps réel, la détection des anomalies et des mécanismes d’arrêt d’urgence sont donc nécessaires. Le contrôle humain reste important, notamment lorsque le marché évolue en dehors des situations prévues par le modèle.
## Les principaux risques
Le risque de modèle constitue l’une des principales difficultés. Une régularité identifiée dans l’historique peut être due au hasard ou à un ajustement excessif. Un modèle performant lors des tests rétrospectifs peut échouer face à de nouvelles données.
Les relations peuvent également se rompre en raison d’une fusion, d’un défaut, d’une décision réglementaire, d’une innovation technologique ou d’un changement dans l’activité d’une entreprise. Dans ce cas, la divergence peut refléter une transformation structurelle plutôt qu’une anomalie temporaire.
Les coûts de transaction représentent un autre risque majeur. Dans une stratégie à rotation élevée, les commissions, les écarts entre cours acheteur et vendeur, le glissement de prix, l’impact sur le marché et le coût d’emprunt des titres peuvent absorber une grande partie du rendement théorique.
Le levier et le risque de financement peuvent transformer une perte temporaire en liquidation forcée. Même si la prévision finit par être correcte, la stratégie peut ne pas disposer des ressources nécessaires pour supporter les pertes intermédiaires ou les appels de marge.
Il existe aussi un risque de positions encombrées. Lorsque plusieurs fonds utilisent des données et des modèles similaires, ils peuvent détenir des portefeuilles comparables. La liquidation rapide d’un participant peut provoquer des pertes et de nouvelles ventes chez les autres.
## Comment évaluer une stratégie ?
La rentabilité historique ne suffit pas. Il faut également examiner la perte maximale, la volatilité, le rendement ajusté du risque, la rotation du portefeuille, les coûts, la capacité de la stratégie et ses résultats dans différents environnements de marché.
Les tests doivent limiter l’utilisation accidentelle d’informations futures, le biais de survivance et le surajustement. Les évaluations hors échantillon, les validations glissantes et les tests de résistance permettent d’obtenir une vision plus réaliste de la robustesse du modèle.
La force de l’arbitrage statistique réside dans l’application systématique de petits avantages probabilistes à un portefeuille diversifié. Toutefois, une relation statistique ne garantit jamais un bénéfice. Une mise en œuvre durable exige des données fiables, une recherche rigoureuse, des hypothèses de coûts réalistes, une gestion disciplinée du risque et une adaptation continue à l’évolution des marchés.