
Финансовые рынки непрерывно создают огромные объёмы информации: цены, торговые объёмы, отчётность компаний, экономические показатели, новости и меняющиеся ожидания инвесторов. В такой среде решения человека могут зависеть от страха, жадности, самоуверенности или чрезмерной реакции на последние движения рынка.
Системная торговля предлагает более дисциплинированный подход. Она превращает инвестиционные идеи в чёткие, измеримые и повторяемые правила. Трейдер заранее определяет, какие данные следует анализировать, когда открывать позицию, какой объём капитала использовать, при каких условиях закрывать сделку и какие ограничения риска нельзя превышать.
Цель такого подхода заключается не в точном прогнозировании каждого движения цены. Главное — создать последовательный процесс принятия решений, который можно проверить, воспроизвести и улучшить.
## Что означает системная торговля?
Системная торговля — это метод, при котором выбор актива, направление сделки, размер позиции, продолжительность удержания и управление риском определяются заранее установленными правилами.
Правила могут быть простыми. Например, система может покупать актив, когда его цена поднимается выше долгосрочной скользящей средней. Более сложные модели одновременно анализируют импульс, волатильность, ликвидность, стоимость компаний, процентные ставки, экономические показатели и взаимосвязи между различными рынками.
Основным признаком системы является не сложность, а последовательность. Если возникают одинаковые условия, система должна принимать одинаковое решение, пока её правила не будут намеренно изменены.
Системную торговлю часто отождествляют с автоматической, однако это разные понятия. Система может только формировать сигнал, после чего человек проверяет его и подтверждает заявку. В то же время автоматизированная платформа может исполнять простые поручения, не используя полноценную инвестиционную стратегию.
## Как создаётся системная стратегия?
Разработка начинается с объяснимой гипотезы о поведении рынка. Исследователь может предположить, что устойчивое движение цены имеет тенденцию продолжаться, чрезмерное отклонение со временем возвращается к среднему значению или связь между двумя похожими активами иногда временно нарушается.
Затем идею необходимо перевести в измеримые условия. Формулировки вроде «сильный тренд» или «недооценённый актив» слишком расплывчаты. Нужно определить, как рассчитывается сила тренда, какой уровень создаёт сигнал, какой временной интервал используется и при каких обстоятельствах сигнал перестаёт действовать.
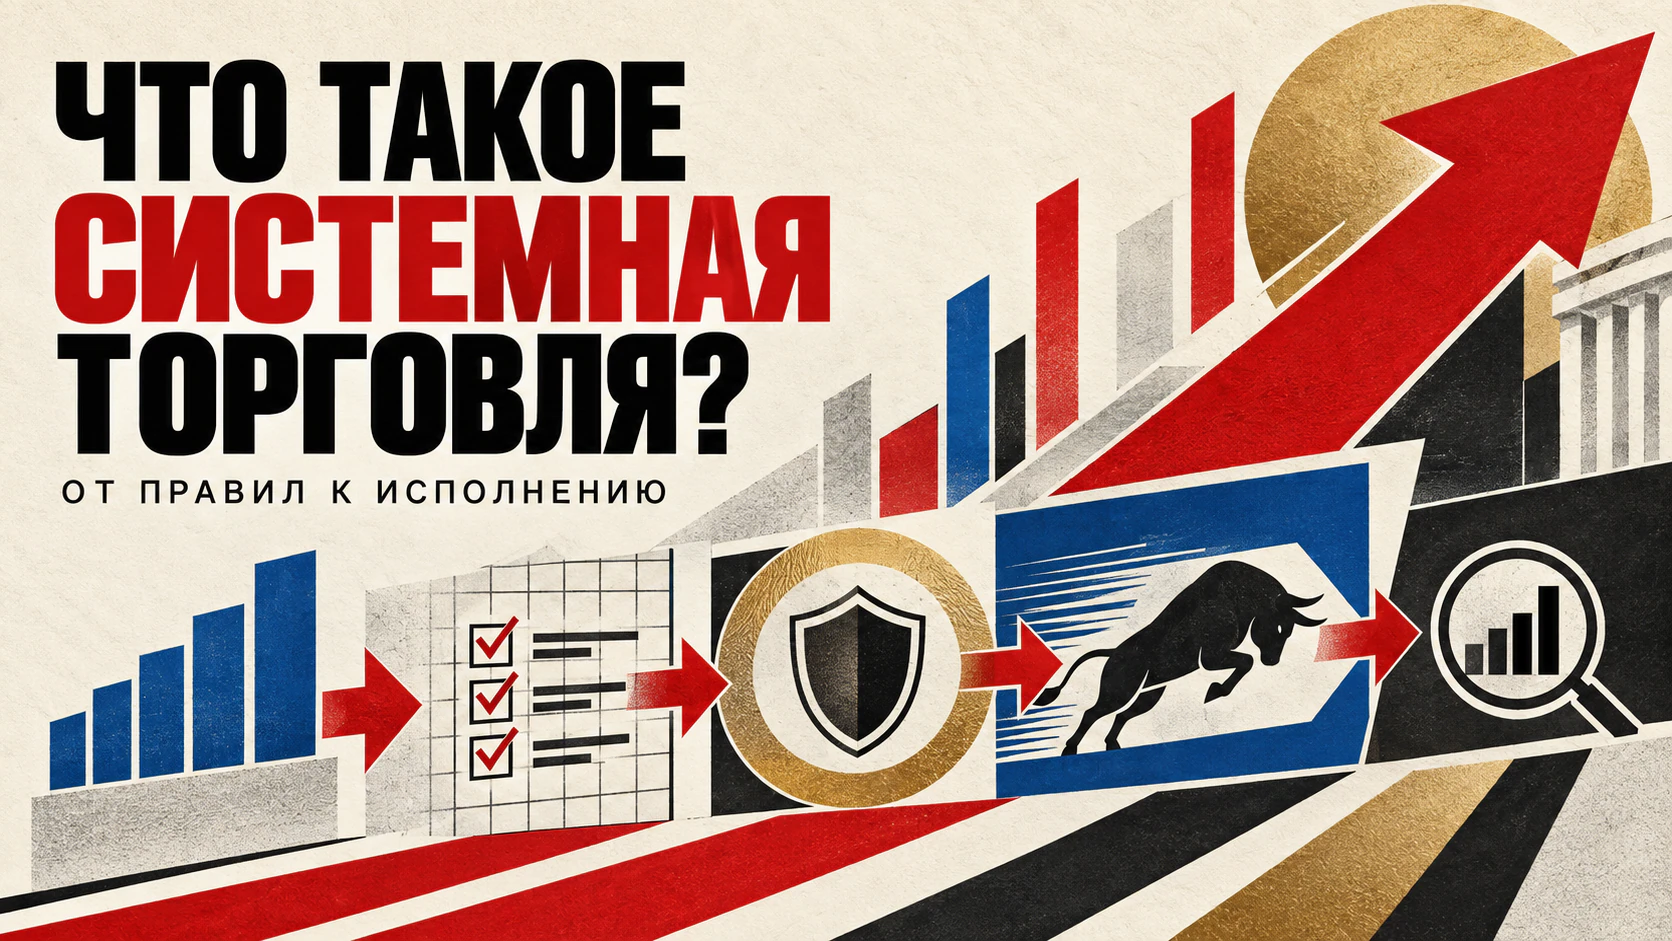
Процесс построения стратегии обычно включает пять взаимосвязанных этапов.
## 1. Сбор и подготовка данных
Сначала система получает информацию, необходимую для принятия решений. Это могут быть цены и объёмы торгов, финансовые показатели компаний, процентные ставки, инфляция, волатильность, макроэкономическая статистика или альтернативные данные.
Качество данных напрямую влияет на надёжность результата. Пропущенные котировки, неверные временные метки, дублирующиеся записи и позднее исправленные значения могут сделать слабую стратегию внешне успешной.
Особенно важно не использовать в историческом тесте сведения, которые ещё не были известны в момент предполагаемой сделки. Поэтому данные очищаются, стандартизируются и проверяются с учётом фактического времени их публикации.
## 2. Формирование торговых сигналов
После подготовки данных система применяет к ним установленные правила. Результатом становится сигнал на покупку, продажу, изменение доли актива в портфеле или отказ от сделки.
К распространённым системным подходам относятся следование за трендом, импульсные стратегии, возврат к среднему, статистический арбитраж, факторное инвестирование и стратегии волатильности.
Каждый подход пытается использовать определённое свойство рынка. Стратегия, эффективная во время устойчивого тренда, может нести убытки на рынке без выраженного направления. Поэтому сигнал должен опираться не только на привлекательные исторические результаты, но и на понятное экономическое или поведенческое обоснование.
## 3. Историческое тестирование и проверка
После определения правил стратегия проверяется на исторических данных. Бэктест помогает оценить доходность, волатильность, максимальную просадку, частоту сделок и соотношение риска и результата.
Однако успешный исторический тест не гарантирует будущей прибыли. Если исследователь постоянно меняет параметры ради улучшения прошлых результатов, модель может запомнить случайный рыночный шум вместо устойчивой закономерности. Такая проблема называется переобучением.
Для более надёжной проверки используются данные, не участвовавшие в разработке, последовательные временные интервалы и стрессовые сценарии. Стратегию необходимо проверять в условиях роста, падения, высокой волатильности и недостаточной ликвидности.
Также следует учитывать комиссии, спреды, проскальзывание и влияние крупных заявок на цену. Без этих расходов теоретически прибыльная стратегия может оказаться убыточной в реальной торговле.
Цель проверки состоит не в создании идеальной истории доходности, а в выяснении того, сохраняет ли идея приемлемую устойчивость в разных условиях.
## 4. Размер позиций и управление риском
Сам по себе торговый сигнал не определяет, сколько капитала следует использовать. Система должна рассчитать размер каждой позиции, общий уровень кредитного плеча, концентрацию портфеля и риски, общие для нескольких сделок.
Правила могут уменьшать позиции при росте волатильности, ограничивать суммарную долю коррелирующих активов или полностью приостанавливать торговлю при резком ухудшении ликвидности. Дополнительно устанавливаются пределы дневных потерь и общей просадки портфеля.
Даже стратегия с положительным долгосрочным ожиданием может переживать серии неудачных сделок. Задача риск-менеджмента — не допустить, чтобы такой период поставил под угрозу весь капитал.
Диверсификация также требует осторожности. Стратегии, которые выглядят независимыми в обычных условиях, во время кризиса могут начать терять деньги одновременно.
## 5. Исполнение и постоянный контроль
Когда сигнал проходит все проверки, он преобразуется в торговую заявку. При её исполнении учитываются ликвидность, тип ордера, комиссия, разница между ценами покупки и продажи, а также возможное влияние сделки на рынок.
Важную роль играет проскальзывание — различие между ожидаемой и фактической ценой исполнения. Для часто торгующих стратегий небольшие издержки могут постепенно поглотить значительную часть ожидаемой прибыли.
После запуска реальные результаты сравниваются с параметрами, полученными при тестировании. Ухудшение качества исполнения, рост расходов, снижение точности сигналов или изменение риска могут указывать на техническую ошибку, проблему с данными или смену рыночного режима.
Мониторинг должен охватывать не только прибыль и убытки, но и всю цепочку работы: поступление данных, расчёт сигналов, отправку заявок, учёт позиций и соблюдение лимитов.
## Преимущества и ограничения
Системная торговля делает решения повторяемыми и проверяемыми. Она позволяет анализировать большие объёмы данных, тестировать идеи до использования реального капитала и применять единые критерии к разным рынкам. Чёткие правила также помогают уменьшить влияние эмоциональных реакций.
Однако ни одна стратегия не работает вечно. Исторические связи могут ослабнуть, структура рынка — измениться, а новые правила или поведение участников — нарушить первоначальные предположения. Ошибки данных, программные сбои и проблемы связи тоже способны привести к неожиданным операциям.
Поэтому системный подход не означает отсутствия человеческого контроля. Специалисты должны пересматривать предположения модели, исследовать аномалии, утверждать существенные изменения и решать, когда необходимо сократить риск или остановить стратегию. В материалах [KAEL AI в X](https://x.com/KAELAI001) также рассматривается, как дисциплинированная автоматизация может дополнять человеческое суждение в финансовых решениях.
## Дисциплина вместо обещания определённости
Системная торговля не устраняет неопределённость рынка. Она создаёт понятную последовательность действий: собрать надёжные данные, применить определённые правила, ограничить риск, эффективно исполнить заявки и оценить результат.
Надёжная система должна определять не только момент входа в сделку. Она также должна понимать, когда следует уменьшить позицию, приостановить операции и пересмотреть собственные предположения.
Такой подход не гарантирует прибыль и не исключает потери. Его главная ценность заключается в создании последовательного, контролируемого и постоянно совершенствуемого процесса принятия решений.