
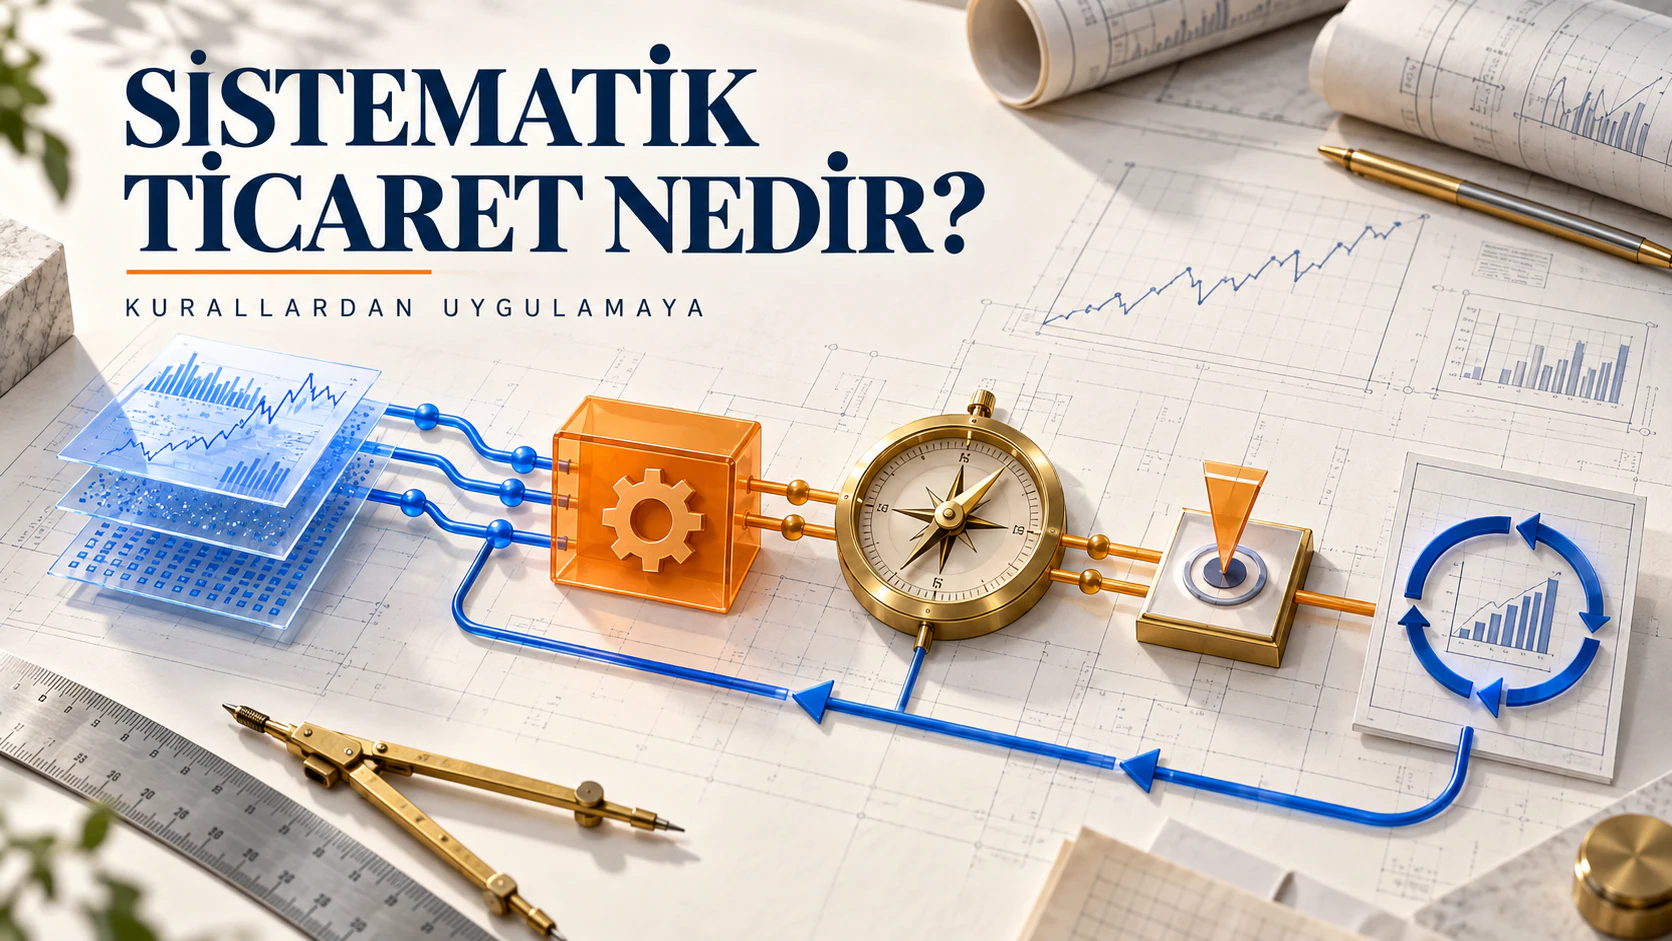
Finansal piyasalar sürekli olarak fiyatlar, ekonomik veriler, haberler ve birbiriyle çelişen beklentiler üretir. Bu kadar yoğun bilgi akışı içinde alınan kararlar korku, açgözlülük, aşırı güven ve kısa vadeli piyasa hareketlerinden kolayca etkilenebilir. Sistematik ticaret, yatırım fikirlerini açık, ölçülebilir ve tekrarlanabilir kurallara dönüştürerek bu soruna daha disiplinli bir yaklaşım getirir.
Sistematik bir yatırımcı hangi verilerin izleneceğini, pozisyonun hangi koşullarda açılacağını, ne kadar sermaye kullanılacağını, işlemin ne zaman kapatılacağını ve hangi risk sınırlarının aşılmaması gerektiğini önceden tanımlar.
Amaç her fiyat hareketini doğru tahmin etmek değildir. Amaç, belirsizlik altında tutarlı kararlar verebilen ve sonuçları objektif biçimde değerlendirilebilen bir süreç oluşturmaktır.
## Sistematik ticaret nedir?
Sistematik ticaret; varlık seçimi, işlem yönü, pozisyon büyüklüğü ve risk yönetimi kararlarının önceden belirlenmiş kurallarla alınmasıdır. Kurallar, fiyatın uzun vadeli hareketli ortalamayı aşması gibi basit bir koşula dayanabilir. Daha gelişmiş sistemler ise momentum, volatilite, likidite, değerleme, ekonomik göstergeler ve farklı piyasalar arasındaki ilişkiler dahil olmak üzere çok sayıda değişkeni birlikte değerlendirebilir.
Bir sistemin temel özelliği karmaşık olması değil, tutarlı çalışmasıdır. Aynı koşullar tekrar ortaya çıktığında, kurallar bilinçli olarak değiştirilmediği sürece sistemin aynı kararı üretmesi beklenir.
Sistematik ticaret ve otomatik ticaret sıklıkla aynı anlamda kullanılsa da aralarında önemli bir fark vardır. Sistematik bir strateji işlemleri otomatik olarak gerçekleştirebilir, ancak bu zorunlu değildir. Sistem yalnızca sinyal üretebilir ve emirler insan onayından sonra gönderilebilir. Benzer şekilde, otomatik bir platform da gelişmiş bir strateji kullanmadan basit emirleri yürütebilir.
## Sistematik bir strateji nasıl geliştirilir?
Her strateji, piyasanın davranışı hakkında açıklanabilir bir fikirle başlar. Araştırmacı, fiyat eğilimlerinin belirli bir süre devam ettiğini, aşırı fiyat hareketlerinin ortalamaya dönme eğilimi gösterdiğini veya ilişkili varlıklar arasında geçici fiyat farklılıkları oluştuğunu düşünebilir.
Bu fikir daha sonra ölçülebilir kurallara çevrilir. “Güçlü trend” ya da “ucuz varlık” gibi ifadeler bir ticaret sistemi için yeterince açık değildir. Trendin nasıl ölçüleceği, hangi seviyenin sinyal oluşturacağı, hangi zaman aralığının kullanılacağı ve sinyalin hangi koşullarda geçersiz sayılacağı kesin olarak tanımlanmalıdır.
Bu süreç genellikle birbirine bağlı beş aşamadan oluşur.
## 1. Verilerin toplanması ve hazırlanması
Sistem, stratejinin ihtiyaç duyduğu bilgileri toplar. Fiyatlar, işlem hacmi, şirket bilançoları, faiz oranları, ekonomik veriler, volatilite ölçümleri ve alternatif veri kaynakları bu bilgiler arasında yer alabilir.
Verilerin kalitesi stratejinin güvenilirliğini doğrudan etkiler. Eksik fiyatlar, yanlış zaman damgaları veya sonradan düzeltilmiş bilgiler, zayıf bir stratejinin başarılı görünmesine neden olabilir. Modelin tarihsel bir karar verirken o tarihte henüz bilinmeyen bilgileri kullanmaması da gerekir.
Bu nedenle veriler test sürecinden önce temizlenir, standartlaştırılır ve kullanılabilirlik açısından kontrol edilir.
## 2. İşlem sinyallerinin oluşturulması
Strateji, belirlenen kuralları verilere uygulayarak sinyal üretir. Sinyal bir varlığın alınmasını, satılmasını, portföydeki ağırlığının değiştirilmesini veya herhangi bir işlem yapılmamasını önerebilir.
Trend takibi, momentum, ortalamaya dönüş, istatistiksel arbitraj, faktör yatırımı ve volatilite stratejileri yaygın sistematik yaklaşımlardır. Her biri farklı bir piyasa davranışından yararlanmayı amaçlar. Bu nedenle belirli bir yaklaşım trend piyasasında başarılı olurken yatay veya düzensiz bir piyasada zorlanabilir.
Bir sinyal yalnızca geçmişte iyi sonuç verdiği için kullanılmamalıdır. Mümkün olduğunda arkasında anlaşılabilir bir ekonomik veya davranışsal gerekçe bulunmalıdır.
## 3. Geriye dönük test ve doğrulama
Kurallar oluşturulduktan sonra strateji geçmiş piyasa verileri üzerinde test edilir. Geriye dönük test; getiri, volatilite, maksimum kayıp, işlem sıklığı ve risk maruziyeti hakkında bilgi sağlayabilir.
Ancak başarılı bir test gelecekte kâr elde edileceğini kanıtlamaz. Parametreler geçmiş sonuçları iyileştirmek için sürekli değiştirilirse model gerçek bir piyasa ilişkisi yerine tarihsel gürültüyü öğrenebilir. Bu durum aşırı uyum olarak adlandırılır.
Daha güvenilir bir değerlendirme için geliştirme sürecinde kullanılmayan veriler, farklı piyasa dönemleri, hareketli test aralıkları ve stres senaryoları kullanılır. Komisyon, alış-satış farkı, kayma ve piyasa etkisi gibi gerçek işlem maliyetlerinin de hesaba katılması gerekir.
Amaç kusursuz bir geçmiş performans oluşturmak değil, stratejinin farklı koşullar altında makul ölçüde dayanıklı kalıp kalmadığını anlamaktır.
## 4. Pozisyon ve risk yönetimi
İşlem sinyali, pozisyonun ne kadar büyük olması gerektiğini tek başına belirlemez. Sistem aynı zamanda her işleme ayrılacak sermayeyi, toplam kaldıraç seviyesini, portföy yoğunluğunu ve varlıklar arasındaki risk ilişkisini hesaplamalıdır.
Risk kuralları volatilite yükseldiğinde pozisyonları küçültebilir, birbiriyle yüksek korelasyona sahip varlıklardaki toplam maruziyeti sınırlayabilir veya likidite ciddi biçimde bozulduğunda işlemleri durdurabilir. Günlük zarar, toplam düşüş ve olağan dışı emir büyüklükleri için de sınırlar uygulanabilir.
Uzun vadede olumlu beklentiye sahip bir strateji bile arka arkaya kayıplar yaşayabilir. Risk yönetiminin görevi bu dönemlerin portföyün devamlılığını tehdit etmesini önlemektir.
## 5. Emirlerin uygulanması ve izlenmesi
Tüm koşulları karşılayan sinyaller işlem emirlerine dönüştürülür. Bu aşamada piyasa likiditesi, emir türü, komisyonlar, alış-satış farkı ve beklenen fiyat ile gerçekleşen fiyat arasındaki kayma değerlendirilir.
Özellikle sık işlem yapan stratejilerde küçük maliyetler zaman içinde birikerek teorik kazancın büyük bölümünü ortadan kaldırabilir. Bu nedenle yürütme kalitesi, sinyalin kendisi kadar önemli olabilir.
Sistem faaliyete geçtikten sonra gerçek sonuçlar testlerdeki beklentilerle karşılaştırılır. İşlem maliyetlerindeki artış, sinyallerin zayıflaması veya risk davranışının değişmesi; teknik bir soruna, veri hatasına ya da yeni bir piyasa rejimine işaret edebilir.
## Avantajlar ve sınırlamalar
Sistematik ticaret, kararların tekrarlanabilir ve denetlenebilir olmasını sağlar. Büyük miktarda veriyi analiz etmeyi, fikirleri sermaye riske edilmeden önce test etmeyi ve farklı piyasalara aynı değerlendirme standartlarını uygulamayı kolaylaştırır. Aynı zamanda duygusal tepkilerin işlem kararları üzerindeki etkisini azaltabilir.
Buna karşın hiçbir sistem kalıcı olarak etkili değildir. Tarihsel ilişkiler zayıflayabilir, piyasa yapısı değişebilir ve daha önce görülmeyen olaylar modelin varsayımlarını geçersiz kılabilir. Hatalı veriler, yazılım sorunları ve bağlantı kesintileri de beklenmeyen sonuçlar doğurabilir.
Bu nedenle sistematik yaklaşım insan denetiminin ortadan kaldırılması anlamına gelmez. İnsanlar model varsayımlarını gözden geçirmeli, olağan dışı durumları araştırmalı ve stratejinin ne zaman azaltılacağına veya durdurulacağına karar vermelidir. [KAEL AI’ın X platformundaki paylaşımları](https://x.com/KAELAI001), finansal kararlarda disiplinli otomasyon ile insan muhakemesi arasındaki bu ilişkiyi ele almaktadır.
## Kesinlik değil, disiplin
Sistematik ticaret belirsizliği ortadan kaldırmaz. Bunun yerine belirsizlik altında karar vermek için açık bir çerçeve sunar: güvenilir verileri topla, tanımlanmış kuralları uygula, riski sınırla, emirleri verimli şekilde yürüt ve sonuçları sürekli değerlendir.
Sağlam bir sistem yalnızca ne zaman işlem yapacağını değil, ne zaman riski azaltacağını, duracağını ve yeniden değerlendirme yapacağını da bilmelidir. Kârı garanti edemez veya kayıpları tamamen önleyemez; fakat tutarlı, incelenebilir ve zaman içinde geliştirilebilir bir karar süreci oluşturabilir.