
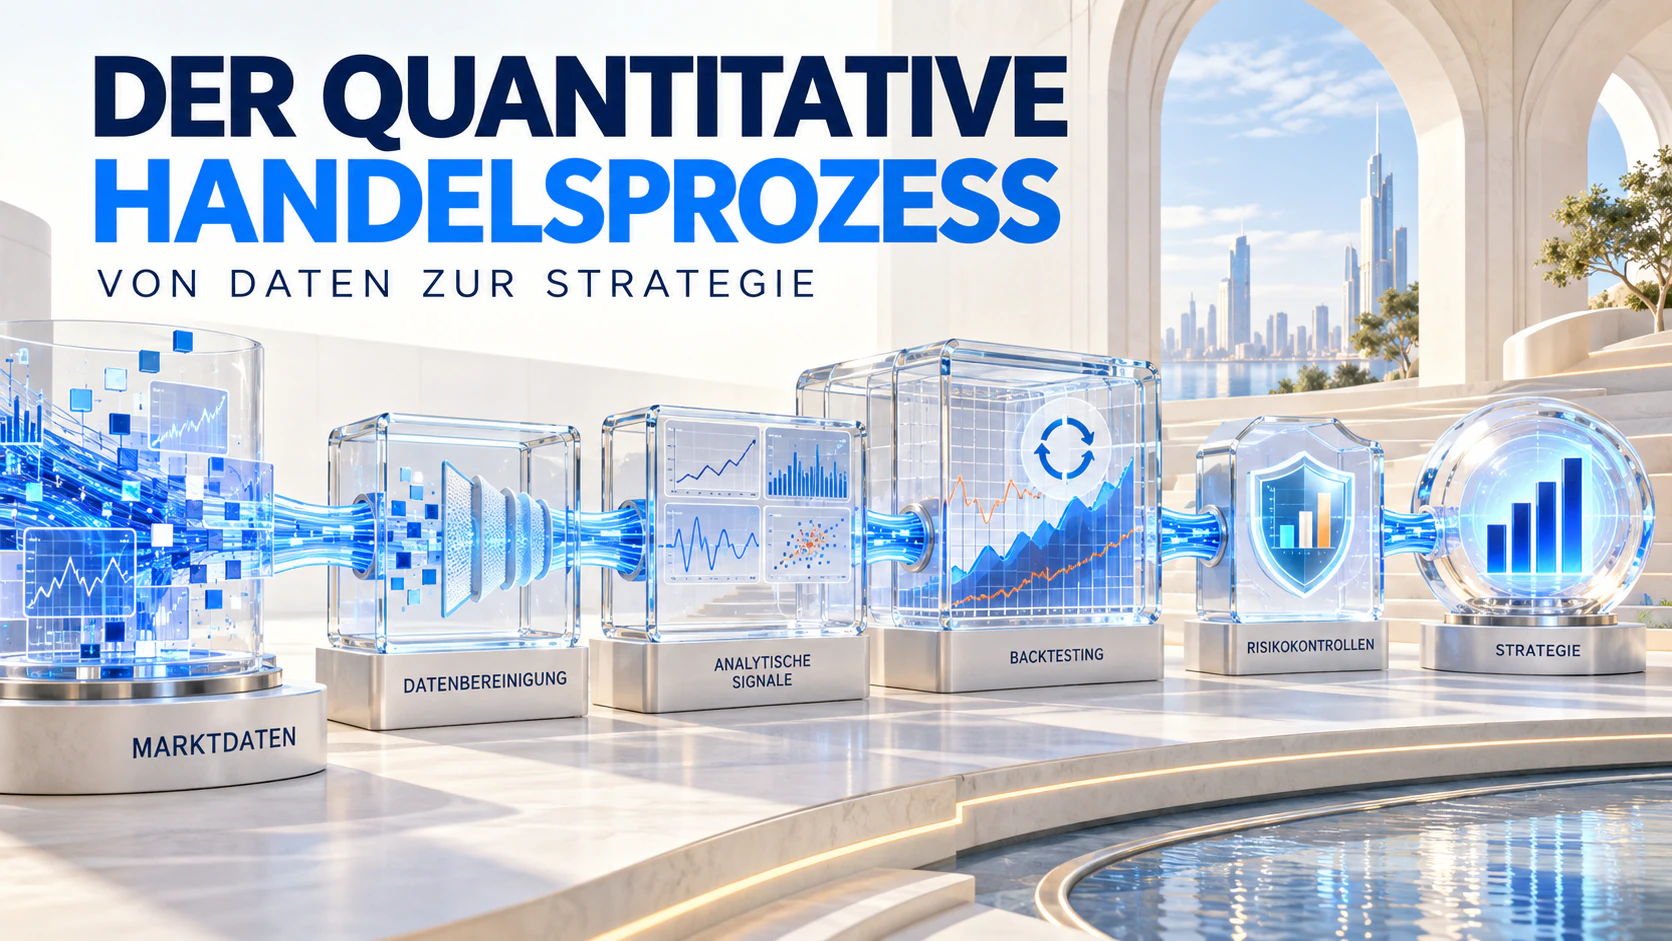
Quantitativer Handel wird üblicherweise als Einsatz mathematischer Modelle, statistischer Analysen und computergestützter Algorithmen zur Identifikation und Umsetzung von Handelsmöglichkeiten beschrieben. Eine praxistaugliche Strategie entsteht jedoch nicht allein dadurch, dass Marktdaten in einen Computer eingespeist werden. Ihre Entwicklung erfordert einen strukturierten Prozess, der Daten, Forschungshypothese, Modellierung, historische Tests, Ausführung und Risikomanagement miteinander verbindet.
Jede Phase beeinflusst das Endergebnis. Fehlerhafte Daten können eine gute Idee verzerren, ein unrealistischer Backtest kann nicht erreichbare Ergebnisse anzeigen und eine mangelhafte Ausführung kann den theoretischen Vorteil des Modells beseitigen. Um quantitativen Handel zu verstehen, muss daher der gesamte Weg von einer Marktbeobachtung bis zu einer unter realen Bedingungen einsetzbaren Strategie betrachtet werden.
Der Prozess beginnt mit einer überprüfbaren Forschungsfrage. Statt in großen Datenmengen wahllos nach Mustern zu suchen, formuliert der Forscher eine konkrete Hypothese. Untersucht werden kann beispielsweise, ob Vermögenswerte mit einer starken jüngsten Wertentwicklung ihren Trend kurzfristig fortsetzen, ob sich vorübergehende Preisunterschiede zwischen verwandten Wertpapieren wieder schließen oder ob bestimmte fundamentale Merkmale zukünftige Renditen erklären können.
Eine klare Hypothese gibt der Untersuchung eine Richtung. Sie definiert das erwartete Marktverhalten, die benötigten Informationen und die Bedingungen, unter denen die Idee scheitern könnte. Das ist wichtig, weil große Datensätze zahlreiche zufällige Beziehungen enthalten. Ohne eine wirtschaftliche, verhaltensbezogene oder strukturelle Begründung kann ein historischer Zufall leicht mit einer dauerhaften Handelsmöglichkeit verwechselt werden.
Nach der Festlegung der Forschungsfrage werden die passenden Daten beschafft. Zu den üblichen Quellen gehören historische Preise, Handelsvolumen, Orderbuchdaten, Korrelationen zwischen Vermögenswerten, Unternehmenskennzahlen und makroökonomische Indikatoren. Manche Modelle verwenden zusätzlich Optionsdaten, Nachrichten, regulatorische Dokumente, Satellitenbilder oder andere alternative Informationsquellen.
Mehr Daten führen nicht automatisch zu einer besseren Strategie. Die Informationen müssen korrekt und für die Hypothese relevant sein. Außerdem dürfen nur Daten verwendet werden, die zum jeweiligen historischen Entscheidungszeitpunkt tatsächlich verfügbar waren. Forscher prüfen daher Zeitstempel, fehlende Werte, Anpassungen für Dividenden und Aktiensplits, Veränderungen des Anlageuniversums sowie Unterschiede zwischen Datenanbietern.
Besondere Aufmerksamkeit verlangen der Survivorship Bias und der Look-ahead Bias. Ein Survivorship Bias entsteht, wenn ein Datensatz nur heute noch existierende Wertpapiere enthält und frühere Ausfälle oder Delistings ausschließt. Ein Look-ahead Bias liegt vor, wenn das Modell Informationen nutzt, die am betrachteten Datum noch nicht veröffentlicht waren. Beide Fehler können historische Ergebnisse erheblich besser erscheinen lassen, als sie tatsächlich gewesen wären.
Anschließend werden die gesammelten Daten bereinigt und vereinheitlicht. Fehlende Werte müssen behandelt, ungewöhnliche Kursbewegungen untersucht, Preise nach Kapitalmaßnahmen angepasst und Datensätze aus mehreren Quellen zeitlich aufeinander abgestimmt werden. Diese Arbeit wirkt weniger spektakulär als die Modellentwicklung, bildet jedoch das Fundament verlässlicher Forschung. Auch ein hochentwickelter Algorithmus liefert mit fehlerhaften Eingaben keine belastbaren Ergebnisse.
Die bereinigten Rohdaten werden danach in Merkmale umgewandelt, die das Modell analysieren kann. Dazu gehören beispielsweise jüngste Renditen, Abstände zwischen gleitenden Durchschnitten, Volatilität, Bewertungskennzahlen, Veränderungen des Handelsvolumens oder der Spread zwischen verbundenen Vermögenswerten. Ziel dieser Merkmalsentwicklung ist es, die ursprüngliche Hypothese in einer messbaren Form auszudrücken.
Eine größere Zahl an Merkmalen verbessert das Modell nicht zwangsläufig. Jede zusätzliche Variable kann relevante Informationen, aber auch neues Rauschen hinzufügen. Verwendet ein System zu viele Merkmale, kann es zufällige Eigenschaften der historischen Stichprobe erlernen, statt eine stabile Marktbeziehung zu erkennen. Deshalb sollte sich jedes Merkmal nachvollziehbar aus der Logik der Strategie ableiten lassen.
Im nächsten Schritt werden die Merkmale in Handelssignale übersetzt. Ein einfaches Modell könnte eine Position eröffnen, sobald das Momentum einen bestimmten Schwellenwert überschreitet, und sie schließen, wenn das Signal schwächer wird. Komplexere Systeme können Regressionsanalysen, Zeitreihenmodelle, maschinelles Lernen oder Portfoliooptimierung einsetzen, um erwartete Renditen, Risiken und Gewichtungen zu bestimmen.
Unabhängig von der Methode benötigt das Modell eindeutige Regeln. Es muss festlegen, wann eine Position eröffnet oder geschlossen wird, wie viel Kapital eingesetzt wird, wie häufig eine Anpassung erfolgt und unter welchen Bedingungen das Risiko reduziert oder der Handel ausgesetzt wird. Komplexität sollte der Hypothese dienen und nicht eine fehlende Logik verdecken. Ein schwer erklärbares Modell lässt sich häufig auch schwer diagnostizieren, wenn seine Leistung nachlässt.
Beim Backtesting werden diese Regeln auf historische Marktdaten angewendet. Dabei geht es nicht nur um die kumulierte Rendite. Ebenso wichtig sind der maximale Drawdown, die Volatilität, die Verteilung von Gewinnen und Verlusten, die risikobereinigte Performance, der Portfolioumschlag, die Konzentration sowie die Stabilität in verschiedenen Marktphasen.
Ein glaubwürdiger Backtest muss reale Handelsbedingungen berücksichtigen. Provisionen, Geld-Brief-Spannen, Slippage, Finanzierungskosten, Markteinfluss, Liquiditätsgrenzen und Verzögerungen bei der Ausführung sollten möglichst realistisch einbezogen werden. Besonders bei Strategien mit hoher Handelsfrequenz kann ein kleiner theoretischer Vorteil nach Berücksichtigung dieser Kosten vollständig verschwinden.
Überanpassung stellt ein weiteres zentrales Risiko dar. Werden Parameter wiederholt verändert, bis auf derselben historischen Stichprobe ein außergewöhnliches Ergebnis erscheint, beschreibt das Modell möglicherweise nur das Rauschen der Vergangenheit. Um dieses Risiko zu reduzieren, werden Daten in Trainings- und Testzeiträume aufgeteilt, Walk-forward-Analysen durchgeführt und zentrale Parameter, Märkte sowie Zeitperioden variiert.
Eine robuste Strategie muss nicht in jedem Test dasselbe Resultat liefern. Ihre Leistung sollte jedoch nicht von einem einzigen exakten Parameter oder einer kurzen günstigen Marktphase abhängen. Ein Modell, das innerhalb einer vernünftigen Bandbreite von Annahmen relativ stabil bleibt, ist meist glaubwürdiger als eines, das nur unter einer bestimmten Einstellung herausragend aussieht.
Auch ein überzeugender Backtest rechtfertigt nicht den sofortigen Einsatz großer Kapitalbeträge. Häufig folgt zunächst ein simulierter Handel oder eine kleine Live-Implementierung. In dieser Phase werden Datenfluss, Signalberechnung, Orderübertragung, Ausführungsqualität, tatsächlich anfallende Kosten und die Funktion der Risikolimits geprüft.
Hier wird der Unterschied zwischen einem theoretischen Modell und einer ausführbaren Strategie deutlich. Das Modell kann eine Zielposition sofort berechnen, während der reale Markt Verzögerungen, Kursveränderungen, Teilausführungen, begrenzte Liquidität und technische Störungen mit sich bringt. Die Art, wie ein Signal in konkrete Orders übersetzt wird, entscheidet darüber, wie viel des berechneten Vorteils tatsächlich erhalten bleibt.
Risikomanagement darf nicht erst am Ende der Entwicklung ergänzt werden. Positionsgrößen, Hebel, Konzentrationsgrenzen, Diversifikation, Verlustschwellen und das gesamte Risikobudget müssen von Beginn an berücksichtigt werden. Mehrere scheinbar unterschiedliche Strategien können vom gleichen Marktfaktor abhängen. Risiken sollten deshalb nicht nur pro Modell, sondern auch auf Portfolioebene bewertet werden.
Mit dem Start des Live-Handels endet die Forschung nicht. Die tatsächlichen Ergebnisse werden mit den historischen Erwartungen verglichen, während Signalstärke, Datenqualität, Handelskosten, Ausführungsqualität und Risikopositionen laufend überwacht werden. Abweichungen können normale Schwankungen darstellen, aber auch auf technische Probleme, stärkeren Wettbewerb oder eine Veränderung der Marktstruktur hindeuten.
Finanzmärkte entwickeln sich kontinuierlich weiter. Das Verhalten der Marktteilnehmer, die Liquidität, die Regulierung und die Technologie verändern sich. Beziehungen, die in der Vergangenheit funktioniert haben, können dadurch an Wirkung verlieren. Jede Strategie benötigt daher Kriterien für eine erneute Prüfung, Neukalibrierung, Kapitalreduzierung oder vollständige Beendigung. Entscheidungen sollten auf gesammelten Belegen beruhen und nicht auf einer emotionalen Reaktion auf einen einzelnen Verlust.
Quantitativer Handel ist somit ein fortlaufender Forschungszyklus und kein direkter Weg von Daten zu Gewinnen. Daten dienen zur Prüfung einer Hypothese, die Hypothese wird in ein Modell übersetzt, das Modell wird unter realistischen Annahmen getestet und die daraus entstehende Strategie mit Ausführungs- und Risikokontrollen eingesetzt. Die Ergebnisse des realen Handels fließen anschließend in die nächste Forschungsrunde ein.
Computer können größere Informationsmengen als Menschen verarbeiten und Regeln ohne Angst oder Gier ausführen. Sie können jedoch weder die Richtigkeit der Daten noch die Gültigkeit einer Hypothese oder eine Wiederholung der Vergangenheit garantieren. Die Stärke einer quantitativen Strategie beruht auf disziplinierter Forschung, realistischer Validierung, sorgfältiger Umsetzung und der Bereitschaft zu erkennen, wann ein Modell nicht mehr funktioniert.