
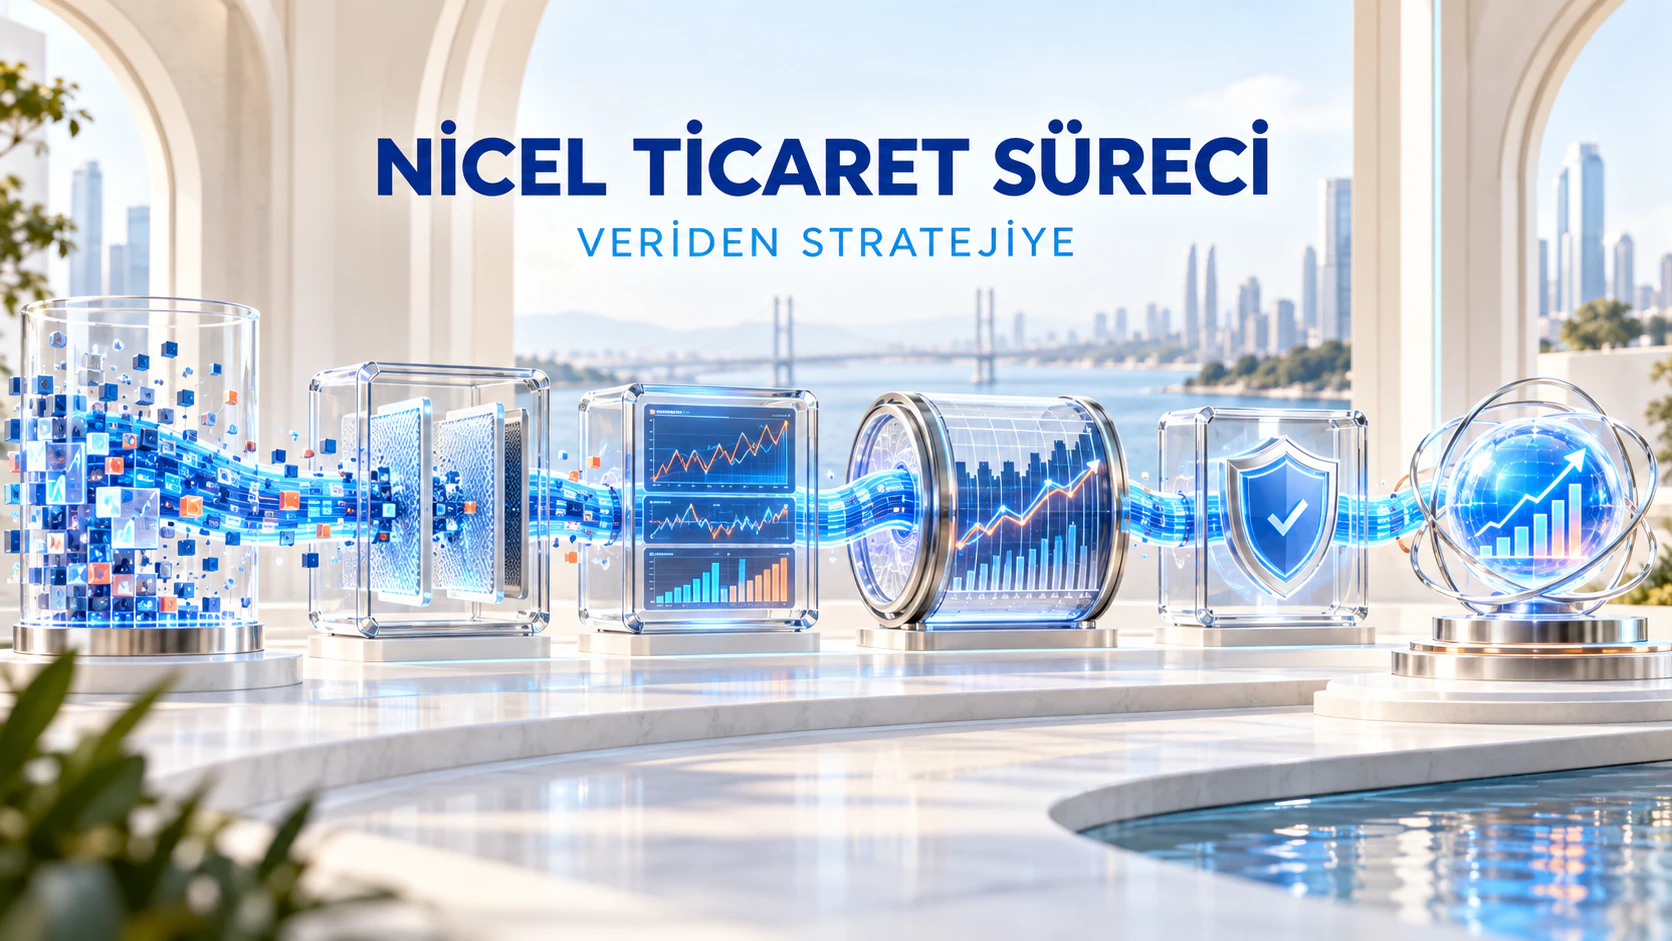
Nicel ticaret genellikle piyasalardaki fırsatları belirlemek ve işlemleri gerçekleştirmek için matematiksel modellerin, istatistiksel analizlerin ve bilgisayar algoritmalarının kullanılması olarak tanımlanır. Ancak uygulanabilir bir nicel strateji, piyasa verilerinin bir programa aktarılması ve sistemin otomatik olarak kârlı bir sonuç üretmesinin beklenmesiyle ortaya çıkmaz. Veriyi, araştırma hipotezini, modellemeyi, tarihsel testleri, uygulamayı ve risk yönetimini birbirine bağlayan disiplinli bir geliştirme süreci gerekir.
Bu sürecin her aşaması nihai sonucu etkiler. Hatalı veriler sağlam bir fikri bozabilir, gerçekçi olmayan bir geriye dönük test ulaşılamayacak performans sonuçları gösterebilir ve zayıf işlem uygulaması modelin teorik avantajını ortadan kaldırabilir. Bu nedenle nicel ticareti anlamak, yalnızca kullanılan modele değil, bir piyasa gözleminin gerçek koşullarda çalışabilecek bir stratejiye nasıl dönüştürüldüğüne de bakmayı gerektirir.
Süreç, test edilebilir bir araştırma sorusuyla başlar. Araştırmacılar büyük veri kümeleri içinde rastgele örüntüler aramak yerine, genellikle açık bir hipotez tanımlar. Örneğin son dönemde güçlü performans gösteren varlıkların yükselişini sürdürüp sürdürmediğini, ilişkili menkul kıymetler arasındaki geçici fiyat farklarının kapanıp kapanmadığını veya belirli temel göstergelerin gelecekteki getirilerle bağlantılı olup olmadığını inceleyebilirler.
Açık bir hipotez araştırmaya yön verir. Beklenen piyasa davranışını, gerekli verileri ve fikrin hangi koşullarda başarısız olabileceğini belirlemeye yardımcı olur. Bu temel önemlidir; çünkü büyük veri kümelerinde tesadüfen oluşmuş çok sayıda ilişki bulunabilir. Ekonomik, davranışsal veya yapısal bir gerekçe olmadan geçmişte görülen rastlantısal bir örüntü, kalıcı bir fırsat sanılabilir.
Araştırma sorusu belirlendikten sonra uygun veriler toplanır. Geçmiş fiyatlar, işlem hacmi, emir defteri bilgileri, varlıklar arasındaki korelasyonlar, şirket finansalları ve makroekonomik göstergeler yaygın veri kaynaklarıdır. Bazı modeller opsiyon verilerini, haber metinlerini, düzenleyici bildirimleri, uydu görüntülerini veya diğer alternatif veri türlerini de kullanabilir.
Bununla birlikte, daha fazla veri her zaman daha iyi bir strateji anlamına gelmez. Bilginin doğru, araştırma sorusuyla ilgili ve tarihsel kararın verildiği anda gerçekten erişilebilir olması gerekir. Araştırmacılar zaman damgalarını, eksik kayıtları, temettü ve bölünme düzeltmelerini, liste değişikliklerini ve farklı kaynaklardaki tanım uyuşmazlıklarını dikkatle inceler.
Hayatta kalma yanlılığı ve geleceği görme yanlılığı özellikle önemlidir. Hayatta kalma yanlılığı, veri kümesinin yalnızca bugün hâlâ işlem gören varlıkları içermesi durumunda ortaya çıkar. Geleceği görme yanlılığı ise modelin geçmişte henüz açıklanmamış bir bilgiyi kullanmasıdır. Her iki hata da stratejinin tarihsel performansını olduğundan güçlü gösterebilir.
Toplanan veriler daha sonra temizlenir ve araştırmaya uygun bir yapıya dönüştürülür. Eksik değerlerin ele alınması, olağan dışı hareketlerin incelenmesi, fiyatların kurumsal işlemlere göre düzeltilmesi ve farklı kaynaklardan gelen kayıtların eşleştirilmesi gerekebilir. Bu çalışma model kurmak kadar dikkat çekici görünmese de güvenilir bir nicel sürecin temelidir. Hatalı girdiler üzerine kurulan gelişmiş bir model de hatalı sonuçlar üretir.
Temizlenen ham veriler, modelin değerlendirebileceği özelliklere dönüştürülür. Son dönem getirileri, hareketli ortalamalar arasındaki fark, volatilite, değerleme oranları, işlem hacmindeki değişim veya ilişkili varlıklar arasındaki fiyat farkı bu özelliklere örnek olabilir. Özellik mühendisliğinin amacı, araştırma hipotezini ölçülebilir bir biçimde ifade etmektir.
Özellik sayısını artırmak her zaman faydalı değildir. Her yeni değişken ek bilgi sağlayabileceği gibi modele gürültü de ekleyebilir. Çok sayıda zayıf özellik, sistemin gerçek ve kalıcı bir ilişkiyi öğrenmek yerine tarihsel örneklemdeki tesadüfleri ezberlemesine yol açabilir. Bu nedenle her özelliğin stratejinin mantığıyla açıklanabilir bir bağlantısı olmalıdır.
Bir sonraki aşamada özellikler alım, satım veya pozisyon ayarlama sinyallerine çevrilir. Basit bir model, momentum belirli bir eşiğin üzerine çıktığında pozisyon açabilir ve sinyal zayıfladığında pozisyonu kapatabilir. Daha karmaşık sistemler beklenen getirileri, riskleri ve portföy ağırlıklarını tahmin etmek için regresyon, zaman serisi analizi, makine öğrenmesi veya portföy optimizasyonu kullanabilir.
Kullanılan yöntem ne olursa olsun modelin açık kuralları bulunmalıdır. Ne zaman işlem yapılacağı, ne kadar sermaye ayrılacağı, pozisyonların hangi sıklıkla güncelleneceği ve hangi koşullarda riskin azaltılacağı tanımlanmalıdır. Karmaşıklık, araştırma hipotezine hizmet etmelidir. Açıklanması güç bir modelin piyasa koşulları değiştiğinde neden başarısız olduğunu anlamak da güç olabilir.
Geriye dönük test, bu kuralların geçmiş piyasa verilerine uygulanmasıdır. Amaç yalnızca toplam getiriyi ölçmek değildir. Volatilite, maksimum düşüş, zararların dağılımı, risk ayarlı performans, işlem sıklığı, yoğunlaşma ve farklı piyasa dönemlerindeki istikrar da değerlendirilir.
Güvenilir bir test gerçek işlem koşullarını yansıtmalıdır. Komisyonlar, alış-satış farkları, fiyat kayması, borçlanma maliyetleri, piyasa etkisi, likidite sınırları ve emir gecikmeleri mümkün olduğunca hesaba katılmalıdır. Özellikle yüksek işlem hacmine sahip stratejilerde kâğıt üzerinde görülen küçük bir avantaj, maliyetler eklendiğinde tamamen kaybolabilir.
Aşırı uyum, test sürecindeki en büyük risklerden biridir. Araştırmacı aynı tarihsel dönem üzerinde parametreleri sürekli değiştirerek mükemmel bir sonuç elde ederse model büyük olasılıkla geçmişteki gürültüyü öğrenmiştir. Bu riski azaltmak için veriler eğitim ve test dönemlerine ayrılabilir, yürüyen pencere analizleri yapılabilir, temel parametreler değiştirilebilir ve model farklı varlıklarla piyasa dönemlerinde sınanabilir.
Daha güvenilir bir stratejinin her testte aynı sonucu vermesi gerekmez. Ancak performansının tek bir hassas parametreye veya kısa bir piyasa dönemine bağlı olmaması beklenir. Makul varsayım aralıklarında istikrarlı kalan bir sonuç, yalnızca belirli bir ayarda olağanüstü görünen sonuçtan genellikle daha ikna edicidir.
Olumlu bir tarihsel test stratejinin hemen büyük sermayeyle uygulanabileceği anlamına gelmez. Çoğu ekip önce kâğıt üzerinde işlem veya küçük ölçekli canlı uygulama gerçekleştirir. Bu aşama veri akışının, sinyal hesaplamalarının, emir iletiminin, gerçekleşen fiyatların ve risk limitlerinin planlandığı gibi çalışıp çalışmadığını gösterir.
Teorik model ile uygulanabilir strateji arasındaki fark burada belirginleşir. Model hedef pozisyonu anında hesaplayabilir; gerçek piyasa ise veri gecikmeleri, değişen fiyatlar, kısmi gerçekleşmeler, sınırlı likidite ve teknik arızalar içerir. Sinyalin gerçek emre nasıl dönüştürüldüğü, teorik avantajın ne kadarının korunabileceğini belirler.
Risk yönetimi geliştirme sürecinin sonuna eklenen ayrı bir kontrol değildir. Pozisyon büyüklüğü, kaldıraç, yoğunlaşma sınırları, çeşitlendirme, zarar eşikleri ve maksimum risk bütçesi stratejinin tasarımına dahil edilmelidir. Farklı görünen birkaç model aynı piyasa faktörüne maruz kalabileceğinden risk, tek tek stratejilerin yanında portföy düzeyinde de izlenmelidir.
Stratejinin kullanıma alınması araştırmanın tamamlandığı anlamına gelmez. Canlı sonuçlar tarihsel beklentilerle karşılaştırılır; sinyal gücü, veri kalitesi, işlem maliyetleri, gerçekleşme kalitesi ve risk maruziyetleri sürekli izlenir. Ortaya çıkan sapmalar normal dalgalanmadan, teknik bir sorundan, artan rekabetten veya piyasa yapısındaki gerçek bir değişimden kaynaklanabilir.
Finansal piyasalar geliştikçe geçmişte işe yarayan ilişkiler zayıflayabilir. Katılımcı davranışları, likidite, düzenlemeler ve teknoloji değişir. Bu nedenle her stratejinin gözden geçirme, yeniden kalibrasyon, sermayeyi azaltma veya tamamen durdurma ölçütleri bulunmalıdır. Güncellemeler, her kısa vadeli kayba verilen duygusal tepkiler yerine kanıta dayanmalıdır.
Sonuç olarak nicel ticaret, veriden doğrudan kâra giden bir kestirme değil, sürekli tekrarlanan bir araştırma döngüsüdür. Veri bir hipotezi destekler, hipotez modele dönüşür, model gerçekçi varsayımlarla test edilir ve elde edilen strateji yürütme ve risk kontrolleriyle uygulanır. Canlı piyasa sonuçları daha sonra bir sonraki araştırma turunun girdisi hâline gelir.
Bilgisayarlar insanlardan daha fazla veriyi daha hızlı işleyebilir ve kuralları korku ya da açgözlülük olmadan uygulayabilir. Ancak verinin doğru, hipotezin geçerli veya geleceğin geçmişe benzer olacağını garanti edemezler. Güçlü bir nicel stratejinin temeli disiplinli araştırma, gerçekçi doğrulama, dikkatli uygulama ve modelin artık çalışmadığını kabul edebilme becerisidir.